Module (intern)
Inhaberblick
Wohin geht die Firma? Der Engpass, die Woche aus Tagesquellen, zwölf Monate gegen die zwölf davor, Bestand und Firmenwert — auf einer Seite im Modul Wachstum.
Erklärt die Ansicht /wachstum/inhaberblick
in der Anwendung.
Wofür diese Seite da ist
Der Inhaberblick beantwortet eine Frage: Wohin geht die Firma?
Wie der einzelne Monat gelaufen ist, zeigt das Cockpit — die Startseite für alle. Der Inhaberblick schaut weiter: zwölf abgeschlossene Monate, der Bestand aus der Bilanz und was die Firma wert ist. Zwanzig Minuten im Monat, nach der Monatsreife am 10., genügen. Er gehört zum Modul Wachstum und liegt dort unter Inhaberblick.
Was Sie sehen
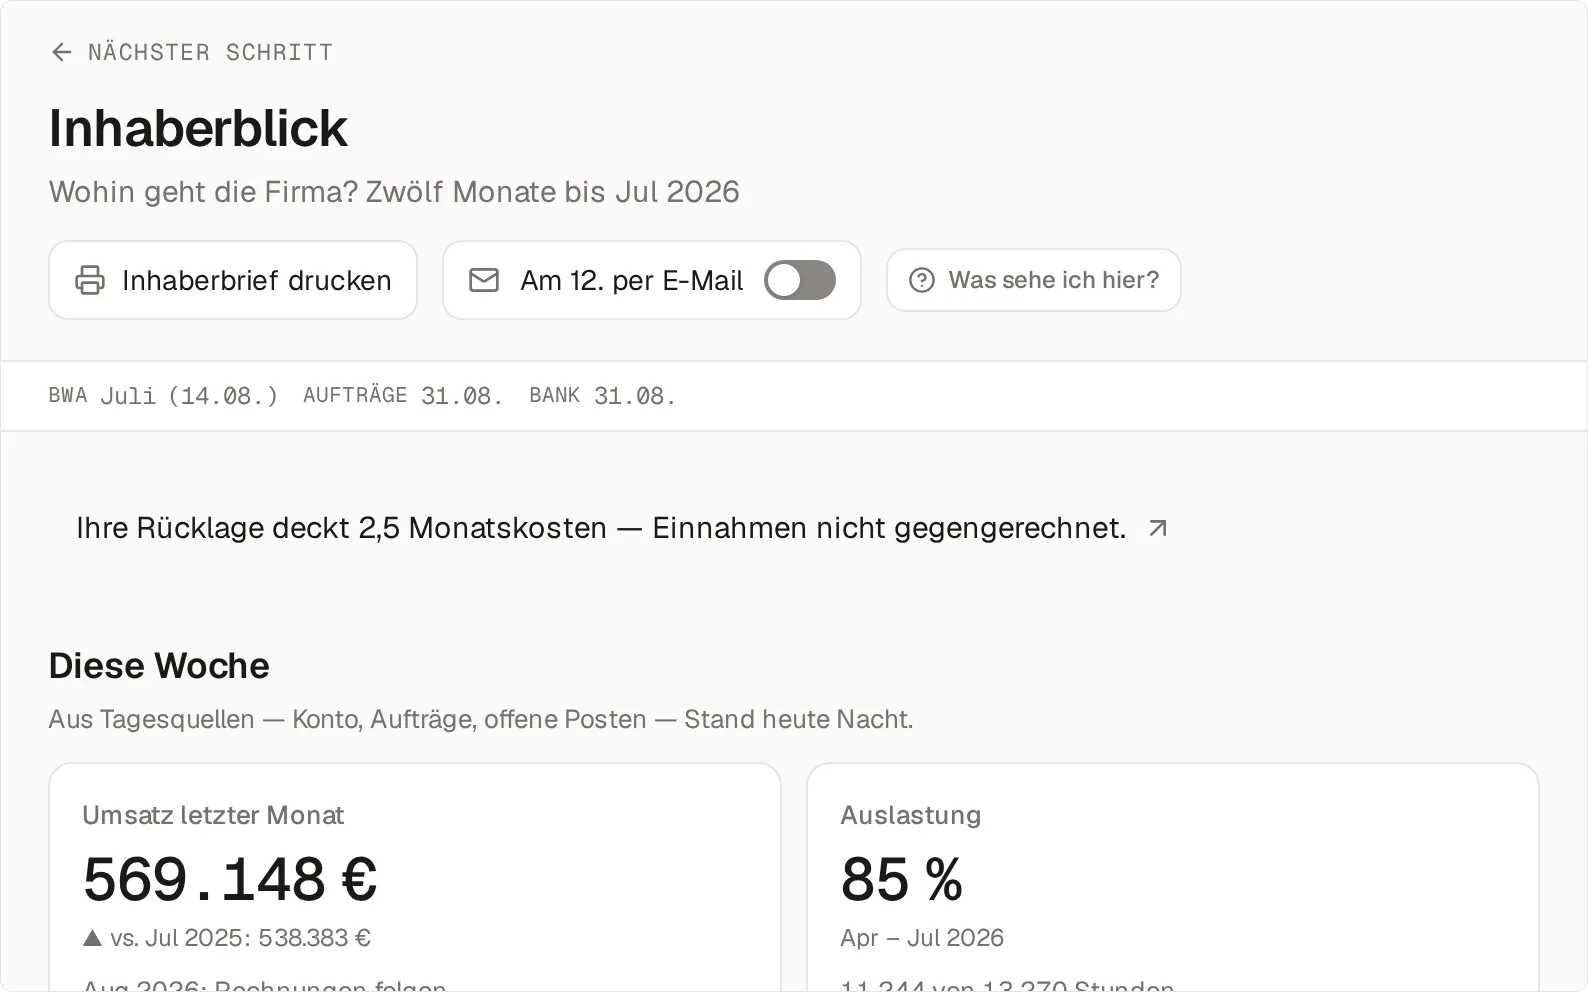
Ganz oben der Engpass — die eine Sache, an der es gerade hängt. Ein Satz, ein Klick zur Begründung unter Nächster Schritt. Übersteigen die Ausschüttungen das Ergebnis des Vorjahres, steht darunter ein zweiter Satz: wie viel aus der Substanz kommt.
Diese Woche — fünf Kacheln aus Tagesquellen: Umsatz im Monat, Auslastung, Auftragsvorlauf, Kasse, Mahnstrecke. Ein Urteil — „gedeckt“, „zu dünn“, „trägt“ — steht an den beiden Kacheln mit einer begründeten Schwelle: Auftragsvorlauf und Kasse. Umsatz und Auslastung zeigen die Richtung, die Mahnstrecke den Betrag.
Die Ergebnistabelle ist so sortiert, dass das Ergebnis von oben nach unten enger wird: Umsatz → Rohertrag → EBITDA → Betriebsergebnis → Vorläufiges Ergebnis. Wer sie von oben liest, sieht, an welcher Stufe es kippt.
Der Bestand darunter: Eigenkapital mit Quote, Verschuldungsgrad, Ausschüttung im Jahr, Bilanzsumme — alle aus der Bilanz und alle mit aufgehender Probe.
Ausführung und Firmenwert schließen ab: wie viele Maßnahmen im Ihre Maßnahmen stehen und was die Firma nach Branchenfaktoren wert wäre — als Spanne, sobald das EBITDA bereinigt ist.
Woher die Zahlen kommen
Alle Ergebniszeilen stammen aus einem Ergebnis-Set — derselben Rechnung, aus der auch die übrigen Seiten im Wachstum (Modul) ihre Zahlen nehmen. So steht überall dieselbe Zahl. Der Bestand kommt aus der Bilanz.
Die Kacheln der Woche kommen aus Tagesquellen:
| Kachel | Quelle |
|---|---|
| Umsatz im Monat | Warenwirtschaft, monatlicher Abgleich |
| Auslastung | Zeiterfassung oder Auftragssystem |
| Auftragsvorlauf | Warenwirtschaft, täglich |
| Kasse | Bank und Liquiditätsvorschau |
| Mahnstrecke | Warenwirtschaft, täglich |
Wie alt jede Quelle ist, steht in der Leiste unter der Überschrift. Die BWA hat ihren Platz unter Zahlen → Monat: Bis zum 10. bucht die Kanzlei nach, für den Wochenrhythmus zählen deshalb die Tagesquellen.
Was Sie damit tun
Mit dem Schalter „Am 12. per E-Mail“ oben rechts kommt derselbe Blick als Inhaberbrief am 12. jedes Monats ins Postfach: das Ergebnis, der Bestand und der Firmenwert.
Warum am 12.: Bis zum 10. bucht die Kanzlei nach. Am 12. steht der Monat fest — und die Zahl im Brief bleibt die Zahl.
Fallen
⚠️ „nahe null“ statt einer Steigerungsrate. Ein Betriebsergebnis, das von −94.474 € auf 22.492 € steigt, hat sich um 124 % verbessert. Die Zahl ist richtig, die Aussage nicht: Bei 0,9 % Umsatzrendite entscheidet ein einzelner Abrechnungstag über das Vorzeichen. Liegt ein Wert unter fünf Prozent seiner Bezugsgröße, steht deshalb das Wort und nicht die Prozentzahl.
⚠️ Die Eigenkapitalquote steht zweimal da. In einer unterjährigen Summen- und Saldenliste stehen Vorsteuer und Umsatzsteuer nebeneinander, statt gegeneinander verrechnet zu sein; das bläht die Bilanzsumme auf und drückt die Quote um rund neun Punkte. Netto ist die Zahl, die eine Bank am Jahresende sieht.
⚠️ Der Firmenwert braucht die Bereinigung. Ein EBITDA aus der laufenden Buchhaltung enthält die Vergütung des geschäftsführenden Gesellschafters, Einmaleffekte und Buchungslücken — und wird mit vier bis acht multipliziert. Was einzutragen ist, steht unter Bereinigung.
⚠️ Zum Monatsanfang zeigt die Umsatz-Kachel den Vormonat. Steht am zweiten des Monats noch keine Rechnung im System, zeigt sie den letzten vollen Monat und sagt es dazu.
⚠️ Ein niedriger Erfassungsgrad sieht aus wie fehlende Arbeit. Wenn Stunden nicht gebucht werden, fällt die Auslastung — ob dahinter weniger Arbeit oder weniger Erfassung steckt, sagen die Daten nicht. Der Blick auf die Erfassungsdisziplin gehört vor jede Maßnahme.
Verwandt
- Cockpit — wie der einzelne Monat gelaufen ist
- Nächster Schritt — warum gerade dieser Engpass, und der Plan dazu
- Bereinigung — was das EBITDA verzerrt
- Bilanz — woher der Bestand kommt
- Liquiditätsvorschau — wie sich das Konto entwickelt
Zuletzt geändert: 25. September 2026