Liquiditätsengpass vermeiden
Sehen Sie einen Liquiditätsengpass kommen, lange bevor er da ist.
Ein Viertel aller erfassten Unternehmen deckt die kurzfristigen Verbindlichkeiten schon im Normalbetrieb nicht zur Hälfte durch liquide Mittel und kurzfristige Forderungen. Yupana zeigt, wo Ihr Betrieb steht — und wie die Liquidität in den nächsten Monaten verläuft.
Mit Ihren eigenen Zahlen. Alle Funktionen offen. Endet von selbst.
Für die erste Zahl genügt die Auswertung, die ohnehin da ist. Legt Ihre Kanzlei die Datei lieber selbst ab, lädt Yupana sie dazu ein. Eine BWA sofort analysieren
Von der frag.hugo Informationssicherheit GmbH aus Hamburg · Hosting in Deutschland · cookielose Messung
Was zuerst auffällt und was zuletzt
Ein Engpass ist ein Zeitproblem, keine Ertragsfrage.
Das Geld kommt — nur später, als es gebraucht wird. Genau deshalb kündigt sich ein Liquiditätsengpass in Forderungen und Laufzeiten an, lange bevor Umsatz oder Ergebnis auffällig werden.
Der Kontostand zeigt den Engpass zuletzt. Die Bilanz zeigt ihn früher: wenn die Forderungen schneller wachsen als der Umsatz und die Kunden Monat für Monat länger brauchen.
Und eine Kreditlinie, die dauerhaft in Anspruch genommen wird, ist selbst schon ein Frühwarnzeichen — am besten bemerkt, bevor die Bank danach fragt.
Die Ausgangslage
Ein Viertel aller Betriebe startet schon eng in den Normalbetrieb.
Die Liquidität 2. Grades — liquide Mittel und kurzfristige Forderungen im Verhältnis zu den kurzfristigen Verbindlichkeiten — liegt im unteren Quartil aller erfassten Betriebe bei nur 55,9 %. Ein Engpass ist damit kein Ausnahmefall, sondern für viele der Ausgangszustand.
-
Ein Viertel der Betriebe deckt die kurzfristigen Schulden nicht zur Hälfte
Liquidität 2. Grades im unteren Quartil: 55,9 %. Ein einziger Zahlungsausfall reicht dort, um eine fällige Rechnung nicht mehr bedienen zu können.
-
Forderungen werden als Geld geplant
Eine Forderung, die mit der üblichen Laufzeit nichts zu tun hat, ist eine Hoffnungsrechnung — sie ist fast immer zu früh und zu hoch angesetzt.
-
Die Zahlungsdauer streut stärker, als der Median zeigt
Die Debitorenlaufzeit reicht von 9,9 bis 43,4 Tagen (mittlere Hälfte aller Betriebe) — ein einzelner Kunde mit schlechter Zahlungsmoral verschiebt die ganze Planung.
So macht Yupana das
Forderungen, Liquiditätsprognose und Kreditlinie in einem Bild.
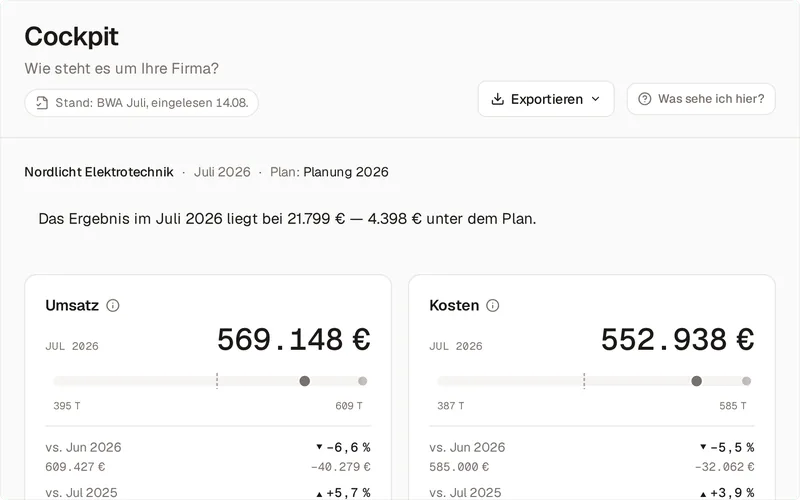
Yupana liest BWA und Summen- und Saldenliste Ihrer Kanzlei. Daraus entstehen die Bilanz, die Laufzeit Ihrer Forderungen im Branchenvergleich und eine Liquiditätsprognose mit Kontokorrentlinie — Monat für Monat.
Liquiditätsprognose mit Linie
Der Plan zeigt, in welchem Monat es eng wird.
Die Liquiditätsprognose rechnet aus Ihrem Plan, wie sich die verfügbaren Mittel entwickeln — mit der Kontokorrentlinie als zweiter Linie.
Szenarien zeigen, was ein späterer Zahlungseingang, eine Investition oder eine neue Stelle bewirkt, bevor Sie entscheiden.
Forderungslaufzeit gegen die Branche
Wie lange Ihre Kunden brauchen — verglichen mit Ihrem Zweig.
Aus Bilanz und Umsatz rechnet Yupana die Debitorenlaufzeit (DSO) und stellt sie dem Median Ihrer Branche aus der Bundesbank-Fachreihe gegenüber.
Der Verlauf zeigt Monat für Monat, ob Ihre Kunden schneller oder langsamer zahlen — lange bevor es das Konto spürt.
-
Liquiditätsprognose bis zehn Jahre
Aus dem Startplan, den Yupana aus Ihrer Historie vorschlägt. Investitionen und Darlehen stehen mit Tilgungsplan darin.
Zur Liquiditätsplanung -
Die Kontokorrentlinie als zweite Linie
Eine dauerhaft gezogene Linie ist teuer und selbst ein Frühwarnzeichen — sie gehört sichtbar in dieselbe Ansicht wie die Prognose.
Zur Liquiditätsansicht -
Ihr nächster Schritt
Ist Liquidität der Engpass, nennt Yupana ihn als ersten — mit zwei bis drei Wegen heraus und der Wirkung in Euro.
Zu „Ihr nächster Schritt“ -
Krisenfrüherkennung mit festen Schwellen
Acht Messpunkte, jeder mit Schwelle und Herkunft — Pflicht seit 2021, unabhängig von der Größe.
Zur Krisenfrüherkennung
Ein Viertel der Betriebe beginnt schon eng
Die Liquidität 2. Grades zeigt, wie dünn die Deckung im Normalbetrieb oft ist.
- 55,9 %
- Liquidität 2. Grades im unteren Quartil — ein Viertel der Betriebe liegt darunter.
- 9,9 bis 43,4 Tage
- Spannweite der Debitorenlaufzeit zwischen unterem und oberem Quartil.
- 120,2 %
- Liquidität 2. Grades im Median aller erfassten Branchen — der Maßstab, an dem das untere Quartil gemessen wird.
Über alle erfassten Branchen liegt die Liquidität 2. Grades im Median bei 120,2 % — auf den ersten Blick komfortabel. Im unteren Quartil sind es aber nur 55,9 %: Ein Viertel der Betriebe deckt seine kurzfristigen Verbindlichkeiten nicht einmal zur Hälfte durch liquide Mittel und kurzfristige Forderungen.
Gleichzeitig streut die Debitorenlaufzeit zwischen 9,9 und 43,4 Tagen — der Unterschied zwischen einem gut und einem schlecht zahlenden Kundenstamm ist damit größer als ein einzelner Median vermuten lässt.
Diese Werte stammen aus 54.316 Jahresabschlüssen der Bundesbank-Fachreihe. Für den eigenen Zweig zeigt der Branchenvergleich den passenden Ausschnitt.
In drei Schritten
So fangen Sie an.
-
01
BWA und Summen- und Saldenliste hochladen
Daraus entstehen Bilanz, Forderungslaufzeit und Branchenvergleich. Die Jahresdatei bringt zwölf Monate auf einmal.
-
02
Startplan prüfen
Yupana schlägt ihn aus Ihrer Historie vor. Daraus rechnet die Liquiditätsprognose.
-
03
Kreditlinie hinterlegen
Der verfügbare Rahmen wird sichtbarer Teil der Prognose.
Bevor Sie fragen
Die Antworten auf Ihre ersten Fragen.
- Wir haben eine Kreditlinie — reicht das nicht als Puffer?
- Eine Linie ist ein Puffer. Wird sie dauerhaft in Anspruch genommen, ist das selbst schon ein Zeichen. Yupana zeigt Prognose und Linie in derselben Ansicht, damit „dauerhaft gezogen“ sofort auffällt.
- Wo liegen unsere Daten?
- Datenbank in Deutschland, Anwendung in der EU-Region. Jeder Zugriff steht im Protokoll. Die Reichweitenmessung läuft cookielos auf eigenem Server.
- Wie schnell sind wir startklar?
- In fünf Minuten steht die erste eigene Zahl: anmelden, BWA ablegen, fertig. Liefert die Kanzlei die Datei, lädt Yupana sie aus dem Test heraus ein — und verlängert um eine Woche, wenn bis Tag 12 noch keine Zahl da ist.
Häufige Fragen
Was zum Liquiditätsengpass am häufigsten gefragt wird.
- Was ist ein Liquiditätsengpass genau?
- Ein Zustand, in dem fällige Zahlungen nicht mehr aus dem verfügbaren Geld bedient werden können, obwohl das Unternehmen wirtschaftlich tragfähig sein kann. Er ist ein Zeitproblem, keine Ertragsfrage: Das Geld kommt, nur später, als es gebraucht wird. Deshalb kündigt er sich in der Forderungs- und Zahlungsebene an, bevor Umsatz oder Ergebnis auffällig werden.
- Wie unterscheidet sich ein Liquiditätsengpass von Zahlungsunfähigkeit?
- Ein Engpass ist vorübergehend und durch Maßnahmen — ein Gespräch mit der Bank, eine frühere Rechnungsstellung, eine verschobene Investition — überbrückbar. Zahlungsunfähigkeit nach § 17 InsO liegt vor, wenn ein Schuldner nicht in der Lage ist, fällige Zahlungsverpflichtungen zu erfüllen, und das nicht nur für wenige Tage. Die Grenze zu ziehen ist eine rechtliche Frage, die eine Steuerberatung oder Rechtsanwaltschaft beantwortet — Yupana liefert dafür die Zahlen.
- Woran erkennt man einen drohenden Engpass frühzeitig?
- An mehreren Anzeichen, die typischerweise in einer Reihenfolge auftreten: steigende Debitorenlaufzeit, Forderungen, die schneller wachsen als der Umsatz, eine dauerhaft in Anspruch genommene Kreditlinie und ein Liquiditätsplan, der nicht mehr fortgeschrieben wird. Die ersten beiden stehen in Bilanz und BWA, die anderen im Plan.
- Was kostet die Vorbeugung gegen Liquiditätsengpässe mit Yupana?
- Yupana Controlling kostet 59 € netto im Monat bei jährlicher Zahlung, 79 € monatlich. Liquiditätsprognose mit Kontokorrentlinie, Forderungslaufzeit im Branchenvergleich und Frühwarnung nach § 1 StaRUG sind darin enthalten.
- Welche Daten braucht Yupana dafür?
- Die BWA und die Summen- und Saldenliste, die Ihre Kanzlei ohnehin erstellt — als PDF, CSV, Excel oder DATEV-Jahresübersicht. Ihre Bankzugänge bleiben, wo sie sind.
Passt dazu
- Liquidität im Produkt Liquiditätsprognose, Kontokorrentlinie und Szenarien im Zusammenhang.
- Außenstände senken Wenn Forderungen der Grund für den Engpass sind.
- Liquiditätsgrade berechnen Was hinter der Liquidität 2. Grades steckt, mit Formel.
- Krisenfrüherkennung Wann aus einem knappen Monat eine Pflicht zum Handeln wird.
Der erste Schritt
Sehen Sie nach, wo Sie in der Verteilung stehen.
Eine BWA und die Summen- und Saldenliste genügen für den ersten Eindruck. Wenn die Zahlen eng aussehen, sprechen wir darüber, was als Nächstes zu tun ist.
Mit Ihren eigenen Zahlen. Alle Funktionen offen. Endet von selbst.
Lieber erst mehr wissen? Im Blog weiterlesen. Fragen? Schreiben Sie uns.