Liquiditätsplanung
Liquidität planen, bevor sie knapp wird.
Yupana füllt den Plan aus dem, was Ihre Zahlen schon zeigen: Kosten, Saison, Personal. Sie ergänzen nur noch, was Sie vorhaben.
Mit Ihren eigenen Zahlen. Alle Funktionen offen. Endet von selbst.
Für den ersten Plan genügt die letzte BWA — sie liefert die Ausgangswerte, mit denen die Vorschau rechnet. Zur Liquiditätsprognose
Von der frag.hugo Informationssicherheit GmbH aus Hamburg · Hosting in Deutschland · cookielose Messung
Das leere Raster
Ein Liquiditätsplan ist schnell gebaut und selten gepflegt.
Zwölf Spalten, dreißig Zeilen, alle Formeln richtig. Am Tag, an dem die Tabelle entsteht, ist sie korrekt. Sie bleibt es ungefähr eine Woche.
Dann kommt eine Rechnung dazwischen, ein Kunde zahlt später, eine Investition verschiebt sich. Niemand pflegt das nach, weil es jedes Mal vier Quellen braucht.
Nach zwei Monaten weiß keiner mehr, welche Spalte Plan ist und welche Ist. Ab da wird die Datei nicht mehr geöffnet, sondern nur noch aufbewahrt.
Wo Pläne kippen
Der teuerste Fehler ist ein Plan, den niemand gegen das Ist hält.
Ein Plan, der nie mit der nächsten BWA verglichen wird, sieht immer richtig aus. Die Abweichung zeigt sich erst auf dem Konto — und dann ist der Spielraum schon verbraucht.
-
Der Plan altert schneller als der Monat
Nach zwei Wochen stimmt die erste Zeile nicht mehr, und niemand hat Zeit, sie nachzuziehen.
-
Plan und Ist laufen auseinander
Jeden Monat kommt eine neue BWA. Wer sie neben den Plan legen will, rechnet wieder von Hand.
-
Feste Termine fehlen
Lohn, Sozialversicherung, Umsatzsteuer: sicher und trotzdem oft erst im Nachhinein eingetragen.
So macht Yupana das
Der Plan schreibt sich zuerst selbst.
Yupana kennt Kosten, Saison und Personalaufwand aus Ihrer eigenen BWA-Historie. Der Plan startet deshalb mit allem, was schon feststeht.
Woher die Zahlen kommen
Der Plan schreibt sich fort — und Sie ändern direkt darin.
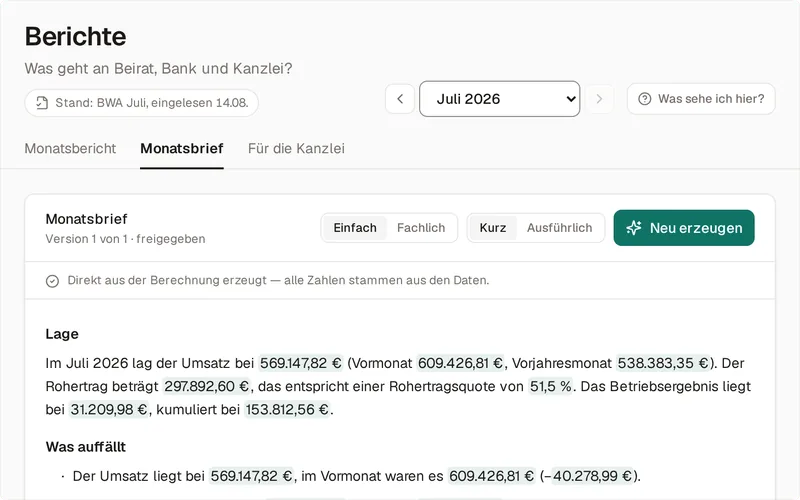
Aus BWA und Summen- und Saldenliste der Vormonate entsteht ein Startplan: Umsatz mit seiner Saison, Kosten nach Gruppen, Personal. Daraus rechnet Yupana Plan-Ergebnis, Plan-Bilanz und Plan-Liquidität.
Mit jeder neuen BWA steht das Ist neben dem Plan. Abweichungen erscheinen als Soll-Ist-Vergleich, und die Prognose für den Rest des Jahres rechnet mit dem, was tatsächlich passiert ist.
- Startplan aus der Historie, als Vorschlag zum Durchsehen
- Szenarien als eigene Pläne, nebeneinander vergleichbar
- Liquiditätsprognose gegen die Kontokorrentlinie, bis zu zehn Jahre voraus
- Soll-Ist und Prognose-BWA mit jeder neuen Auswertung
Was sicher ist
Personal, Investitionen und Darlehen planen sich mit.
Der Personalplan führt Stellen mit Gehalt und Eintrittsmonat; die Lohnsteuer steht am 10. des Folgemonats im Plan. So zeigt sich eine Einstellung dort, wo sie Geld kostet.
Investitionen und Darlehen sind eigene Objekte mit sichtbarem Tilgungsplan. Eine neue Maschine erscheint als Auszahlung, als Abschreibung und als Rate — jeweils im richtigen Monat.
-
Szenarien direkt im Plan
Was passiert, wenn der Umsatz ein Quartal lang zehn Prozent niedriger liegt? Die Antwort steht im selben Plan, direkt neben den echten Zahlen.
-
Soll-Ist jeden Monat
Mit jeder neuen BWA legt Yupana das Ist neben den Plan und schreibt die Prognose für den Rest des Jahres fort. So planen Sie mit dem, was tatsächlich passiert ist.
-
Preis- und Stellen-Rechner
Was bringt eine Preiserhöhung, was kostet eine neue Stelle bis zum ersten Euro Ertrag? Beide Rechner rechnen mit Ihren eigenen Zahlen.
Zu den Rechnern -
Das Bankgespräch vorbereitet
Aus denselben Zahlen entsteht das Paket für die Hausbank: Kennzahlen, Entwicklung, Plan — aus einem Guss.
Zur Bankgespräch-Vorbereitung
Nachgerechnet
Jede Planperiode geht auf.
- 10 Jahre
- Liquiditätsprognose gegen die Kontokorrentlinie.
- Jede Periode
- Plan-Bilanz mit sichtbarer Summenprobe.
- 1 Datei
- genügt für den ersten Startplan: die letzte BWA.
Plan-Ergebnis, Plan-Bilanz und Plan-Liquidität kommen aus einer Rechnung. Die Plan-Bilanz zeigt in jeder Periode ihre Summenprobe: Aktiva gegen Passiva, auf den Cent.
Jedes Planjahr sagt, ob es gebucht, geplant oder fortgeschrieben ist. So sehen Sie bei jeder Zahl, worauf sie steht.
In drei Schritten
So entsteht der Plan.
-
01
BWA hochladen
Die letzte BWA genügt für den Anfang. Eine Summen- und Saldenliste oder Jahresdatei mit mehreren Monaten macht den Startplan genauer.
-
02
Startplan prüfen
Yupana schlägt den Plan aus Ihrer Historie vor. Einmal durchsehen, korrigieren, fertig — die Fortschreibung läuft danach mit jeder neuen BWA.
-
03
Ereignisse ergänzen
Geplante Einstellungen, Investitionen, Kündigungen. Der Teil, den nur Sie kennen — und der einzige mit laufendem Aufwand.
Bevor Sie fragen
Die Antworten auf Ihre ersten Fragen.
- Wir haben mehrere Konten und eine Kreditlinie.
- Beides passt. Der Plan rechnet mit dem Bestand aller Bankkonten aus Ihrer Buchhaltung. Die Kreditlinie hinterlegen Sie als verfügbaren Rahmen, damit der Plan Ihren vollen Spielraum zeigt.
- Brauchen wir DATEV?
- Yupana liest die BWA als PDF aus DATEV und aus anderen Buchhaltungsprogrammen, dazu die Summen- und Saldenliste als PDF, CSV, TXT, Excel oder Jahresdatei. Am gründlichsten geprüft sind DATEV-Layouts.
- Wo liegen unsere Daten?
- Datenbank in Deutschland, Anwendung in der EU-Region. Jeder Zugriff steht im Protokoll. Die Reichweitenmessung läuft cookielos auf eigenem Server.
- Wie schnell sind wir startklar?
- In fünf Minuten steht die erste eigene Zahl: anmelden, BWA ablegen, fertig. Liefert die Kanzlei die Datei, lädt Yupana sie aus dem Test heraus ein — und verlängert um eine Woche, wenn bis Tag 12 noch keine Zahl da ist.
Häufige Fragen
Was zur Liquiditätsplanung am häufigsten gefragt wird.
- Was ist Liquiditätsplanung?
- Liquiditätsplanung ist die Vorausschau auf Zahlungseingänge und -ausgänge über einen bestimmten Zeitraum. Sie beantwortet eine einzige Frage: Reicht das Geld auf dem Konto zu jedem Zeitpunkt für die fälligen Zahlungen? Anders als die Erfolgsrechnung interessiert sie sich nicht dafür, wann ein Umsatz entstanden ist, sondern wann er auf dem Konto ankommt.
- Was gehört in einen Liquiditätsplan?
- Anfangsbestand, erwartete Einzahlungen (Kundenzahlungen mit realistischer Fälligkeit, sonstige Erlöse), erwartete Auszahlungen (Löhne, Miete, Lieferanten, Steuern, Tilgung, Leasing) und daraus der Endbestand je Periode. Wichtig ist die Periodenlänge: In den ersten Wochen wochengenau, danach monatlich — alles andere täuscht Genauigkeit vor.
- Warum 13 Wochen?
- Dreizehn Wochen sind ein Quartal und damit der Zeitraum, in dem Gegenmaßnahmen noch wirken: Eine Rechnung lässt sich früher stellen, eine Investition verschieben, ein Gespräch mit der Bank führen. Kürzer ist reine Verwaltung, länger wird ungenau.
- Reicht dafür nicht Excel?
- Für die Rechnung ja, für die Pflege selten. Excel-Pläne scheitern selten an der Formel, meist daran, dass jemand sie jeden Monat von Hand füllen muss. Genau diesen Teil übernimmt Yupana — und für den Einstieg gibt es zusätzlich die Vorlage.
- Sind offene Posten Zufluss?
- Nein. Eine offene Forderung ist ein Bestand, kein Termin. Erst mit Fälligkeit und dem beobachteten Zahlungsverhalten des Kunden wird daraus eine planbare Einzahlung. Wer die Forderungsliste als Summe einplant, plant regelmäßig zu früh und zu hoch.
- Woraus rechnet Yupana die Liquidität?
- Aus BWA und Summen- und Saldenliste, die Ihre Kanzlei ohnehin erstellt, und aus Ihrer Planung. Ihre Bankzugänge bleiben bei Ihnen, und jede Zahlung lösen Sie weiter selbst aus.
Zum Weiterlesen
- Zahlungseingänge zuordnen: warum der Kunde nicht bestimmt, was er bezahlt Ein Zahlungseingang ohne Rechnungsnummer ist kein Rätsel, sondern ein Rechtsfall: § 366 BGB legt fest, welche Schuld getilgt wird — nicht der Empfänger.
- Bankenspiegel: was hineingehört und wie er entsteht Der Bankenspiegel ist das Blatt, das die Bank zuerst sehen will: Kredite, Linien und Sicherheiten auf einer Seite. Was hineingehört, woher die Zahlen kommen.
- Liquidität 1., 2. und 3. Grades: berechnen und richtig deuten Die drei Liquiditätsgrade mit Formel, Beispiel, Richtwerten und Branchenmedian — und warum ein guter Wert am Stichtag nichts über den 15. des Monats aussagt.
Passt dazu
- BWA-Auswertung Die Auswertung, aus der die Planung ihre Ausgangswerte zieht.
- Die Planung im Produkt Startplan, Szenarien und Soll-Ist im Zusammenhang.
- Vorlage für den Einstieg Liquiditätsplan als Tabelle, für den schnellen Start.
- Krisenfrüherkennung Wann aus einem knappen Monat eine Pflicht zum Handeln wird.
Der erste Schritt
Wie weit schauen Sie heute voraus?
Die häufigste Antwort ist „bis zur nächsten großen Rechnung“. Fangen Sie mit der letzten BWA an — sie liefert die Ausgangswerte, mit denen der Plan rechnet.
Mit Ihren eigenen Zahlen. Alle Funktionen offen. Endet von selbst.
Lieber erst mehr wissen? Im Blog weiterlesen. Fragen? Schreiben Sie uns.