Für Handwerk und Bau
Liquidität im Blick — vom Materialkauf bis zum Zahlungseingang.
In kaum einer Branche klaffen Leistung und Zahlung so weit auseinander. Yupana rechnet aus BWA und Plan, wann es eng wird — und warnt, bevor es so weit ist.
Mit Ihren eigenen Zahlen. Alle Funktionen offen. Endet von selbst.
Die letzte BWA genügt für den ersten Eindruck. Liefert sie lieber die Kanzlei, lädt Yupana sie dazu ein. Zur Liquiditätsprognose
Von der frag.hugo Informationssicherheit GmbH aus Hamburg · Hosting in Deutschland · cookielose Messung
Vorleistung ist der Normalfall
Zwischen Auszahlung und Eingang liegen Wochen, in denen das Konto die Last trägt.
Erst wird eingekauft, dann gebaut, dann abgerechnet, dann gewartet. Jeder Schritt ist begründet, und zusammen ergeben sie eine Lücke, die vorfinanziert werden muss.
Ein Abschlag wird geprüft, gekürzt, verzögert. Für die Planung heißt das: Der Betrag steht, der Termin nicht — und genau der Termin entscheidet.
Daneben laufen Leasing, Löhne, Versicherungen und Steuertermine. Alles planbar, wenn es an einer Stelle zusammensteht.
Warum das gefährlich wird
Eine Liquiditätslücke merkt man nicht früh, sondern plötzlich.
Die Auswertung vom Steuerberater kommt rückblickend und periodengerecht. Ob am 28. genug auf dem Konto ist, beantwortet erst ein Plan, der nach vorn rechnet.
-
Material vor Rechnung
Der Einkauf ist sofort fällig, die Schlussrechnung Wochen später.
-
Abschläge verschieben sich
Geprüft, gekürzt, verzögert. Der Betrag steht, der Termin wandert.
-
Die Decke ist dünn
Die Eigenkapitalquote liegt im Baugewerbe im Median bei 22,9 % der Bilanzsumme (Deutsche Bundesbank, Berichtsjahr 2024).
So macht Yupana das
Planen mit den Terminen, die feststehen.
Yupana legt aus Ihrer Historie einen Startplan an. Löhne, Steuertermine, Investitionen und Darlehen stehen darin; die Liquiditätsprognose rechnet daraus Monat für Monat, mit der Kontokorrentlinie als Rahmen.
Der Monat in Worten
Schwankende Monate, verständlich gedeutet.
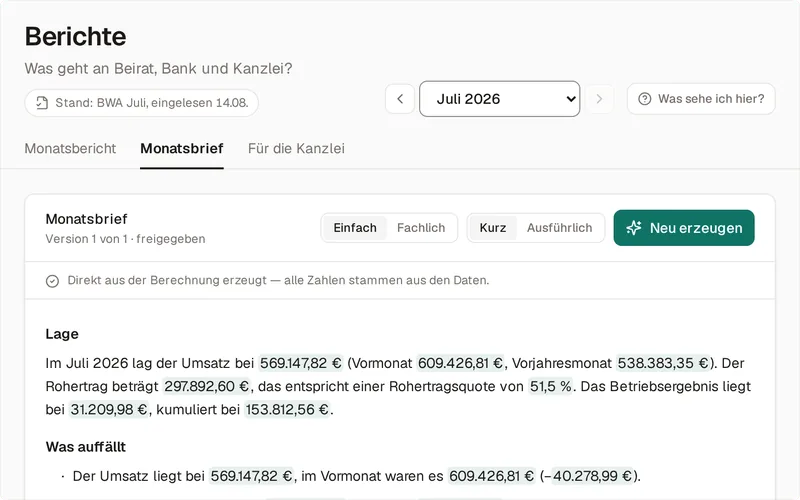
Der Monatsbrief nennt Ursachen mit Beleg. Einmalige Effekte wie eine Jahresprämie werden als solche benannt, damit der Monat richtig eingeordnet wird.
Jede Zahl im Text wird gegen die geladenen Daten geprüft. Im Brief steht nur, was sich belegen lässt. Darunter steht die Position, aus der die Aussage stammt.
Was ohnehin feststeht
Löhne, Steuern, Leasing und Tilgung stehen im Plan, bevor sie überraschen.
Lohn, Sozialversicherung und Umsatzsteuer kommen als feste Termine in den Plan. Investitionen und Darlehen stehen als eigene Objekte mit sichtbarem Tilgungsplan darin.
Ein Szenario rechnet durch, was ein verschobener Abschlag oder ein neues Fahrzeug bedeutet. So sehen Sie die enge Woche, bevor sie kommt.
-
Liquiditätsprognose bis zehn Jahre
Monat für Monat aus Plan und Prognose-BWA, mit der Kontokorrentlinie als zweiter Linie. Wo der Abstand schrumpft, ist Zeit zum Gegensteuern.
Zur Liquiditätsplanung -
Kennzahlen gegen das Baugewerbe
Eigenkapital, Liquidität, Forderungslaufzeit, Personalquote — jede Zahl gegen Median und Quartile von 6.174 Jahresabschlüssen, nach Größenklasse getrennt.
Kennzahlen im Baugewerbe -
Frühwarnung nach § 1 StaRUG
Yupana misst acht Punkte gegen festgelegte Schwellen und hält fest, wann, mit welchem Ergebnis und woraus — die Krisenfrüherkennung, die das Gesetz verlangt.
Zur Krisenfrüherkennung -
Vorbereitet ins Bankgespräch
Aus denselben Zahlen entsteht die Mappe für die Hausbank: Kennzahlen, Entwicklung, Plan. Besonders relevant, wenn Vorfinanzierung zum Geschäft gehört.
Zum Bankgespräch
Woher der Maßstab kommt
6.174 Jahresabschlüsse des Baugewerbes — und Ihre Zahlen mittendrin.
- 36,4 %
- der Bilanzsumme stecken im Median in Vorräten und unfertigen Leistungen.
- 28,5 Tage
- abgeleitete Debitorenlaufzeit im Median.
- 71,8 %
- Liquidität 2. Grades im Median — die Deckung steckt in der Baustelle.
Die Vergleichswerte stammen aus der Jahresabschlussstatistik der Deutschen Bundesbank, Wirtschaftszweige 41 bis 43, Berichtsjahr 2024. Ausgewiesen sind Median und beide Quartile je Umsatzgrößenklasse.
Die Debitorenlaufzeit ist aus den Quoten abgeleitet. Das steht bei Yupana an der Zahl.
In drei Schritten
So wird geplant.
-
01
BWA und Saldenliste ablegen
Die Auswertungen der Kanzlei genügen. Auf Wunsch legt die Kanzlei sie jeden Monat selbst ab.
-
02
Startplan prüfen
Yupana legt den Plan aus Ihrer Historie vor. Sie prüfen ihn und hinterlegen die Kontokorrentlinie.
-
03
Bekanntes eintragen
Größere Materialeinkäufe, Investitionen, Einstellungen. Der Teil, den nur Sie wissen — und der einzige mit laufendem Aufwand.
Bevor Sie fragen
Die Antworten auf Ihre ersten Fragen.
- Müssen wir die Firmenkarten wechseln?
- Ihre Karten und Ihre Bankverbindung bleiben, wie sie sind. Yupana rechnet aus der BWA und der Summen- und Saldenliste, die Ihre Kanzlei ohnehin erstellt.
- Braucht Yupana Zugriff auf unser Online-Banking?
- Ihre Bankzugänge bleiben bei Ihnen. Yupana rechnet aus BWA und Summen- und Saldenliste — Zahlungen lösen Sie weiter selbst aus, in Ihrer gewohnten Banking-Software.
- Wo liegen unsere Daten?
- Datenbank in Deutschland, Anwendung in der EU-Region. Jeder Zugriff steht im Protokoll. Die Reichweitenmessung läuft cookielos auf eigenem Server.
- Wie schnell sind wir startklar?
- In fünf Minuten steht die erste eigene Zahl: anmelden, BWA ablegen, fertig. Liefert die Kanzlei die Datei, lädt Yupana sie aus dem Test heraus ein — und verlängert um eine Woche, wenn bis Tag 12 noch keine Zahl da ist.
Häufige Fragen
Was Betriebe fragen.
- Funktioniert das mit Abschlagsrechnungen?
- Ja. Größere erwartete Zahlungen wie Abschläge tragen Sie als Ereignis in den Plan ein; die Liquiditätsprognose rechnet sofort mit. Ein Szenario zeigt, was passiert, wenn ein Abschlag einen Monat später kommt.
- Brauchen wir eine bestimmte Handwerkersoftware?
- Ihre vorhandene Software reicht. Yupana liest die BWA und die Summen- und Saldenliste der Kanzlei — aus DATEV und anderen Buchhaltungsprogrammen.
- Wir haben ein Kontokorrent. Geht das?
- Ja. Die Kreditlinie hinterlegen Sie als verfügbaren Rahmen; die Liquiditätsprognose zeigt sie als zweite Linie, damit der Plan Ihren vollen Spielraum zeigt.
- Wie passt das zur Arbeit des Steuerberaters?
- Der Steuerberater liefert die Auswertung — rückblickend und periodengerecht. Yupana plant daraus nach vorn: Prognose-BWA, Soll-Ist und Liquidität. Beides ergänzt sich.
- Wie viel Aufwand ist das im Monat?
- Einmal im Monat kommt die neue BWA dazu — auf Wunsch legt die Kanzlei sie selbst ab. Danach zeigt das Soll-Ist, wo der Monat vom Plan abweicht.
Passt dazu
- Kennzahlen im Baugewerbe Median und Quartile aus der Jahresabschlussstatistik der Deutschen Bundesbank — kostenlos und sofort im Browser.
- Liquiditätsplanung Monat für Monat voraus, mit Kontokorrentlinie.
- BWA-Auswertung Schwankende Monate deuten können.
- Frühwarnung und Bankgespräch Krisenfrüherkennung nach § 1 StaRUG und die Mappe für die Hausbank.
Der erste Schritt
Wie weit schauen Sie voraus?
Die meisten Betriebe sagen „bis zur nächsten Abschlagsrechnung“. Fangen Sie mit der letzten BWA an — sie liefert die Ausgangswerte, mit denen der Plan rechnet.
Mit Ihren eigenen Zahlen. Alle Funktionen offen. Endet von selbst.
Lieber erst mehr wissen? Im Blog weiterlesen. Fragen? Schreiben Sie uns.