Planung
Finanzierungen
Darlehen einmal erfassen – Annuitäten-, Tilgungs- oder endfälliges Darlehen mit tilgungsfreier Zeit und Sondertilgungen; Zinsen, Raten und Restschuld stehen automatisch im Plan.
Erklärt die Ansicht /planung/finanzierungen
in der Anwendung.
Wofür diese Seite da ist
Ein Darlehen wirkt an drei Stellen: Die Zinsen mindern das Ergebnis, Auszahlung und Raten bewegen das Konto, und die Restschuld steht in der Bilanz. Auf dieser Seite erfassen Sie das Darlehen einmal und sehen alle drei Wirkungen – mit einem Tilgungsplan, den Sie Monat für Monat nachrechnen können.
So prüfen Sie ein Angebot der Bank, bevor Sie unterschreiben: Was kostet es an Zinsen, wie hoch ist die Rate, und was steht am Ende des Plans noch offen?
Was Sie sehen
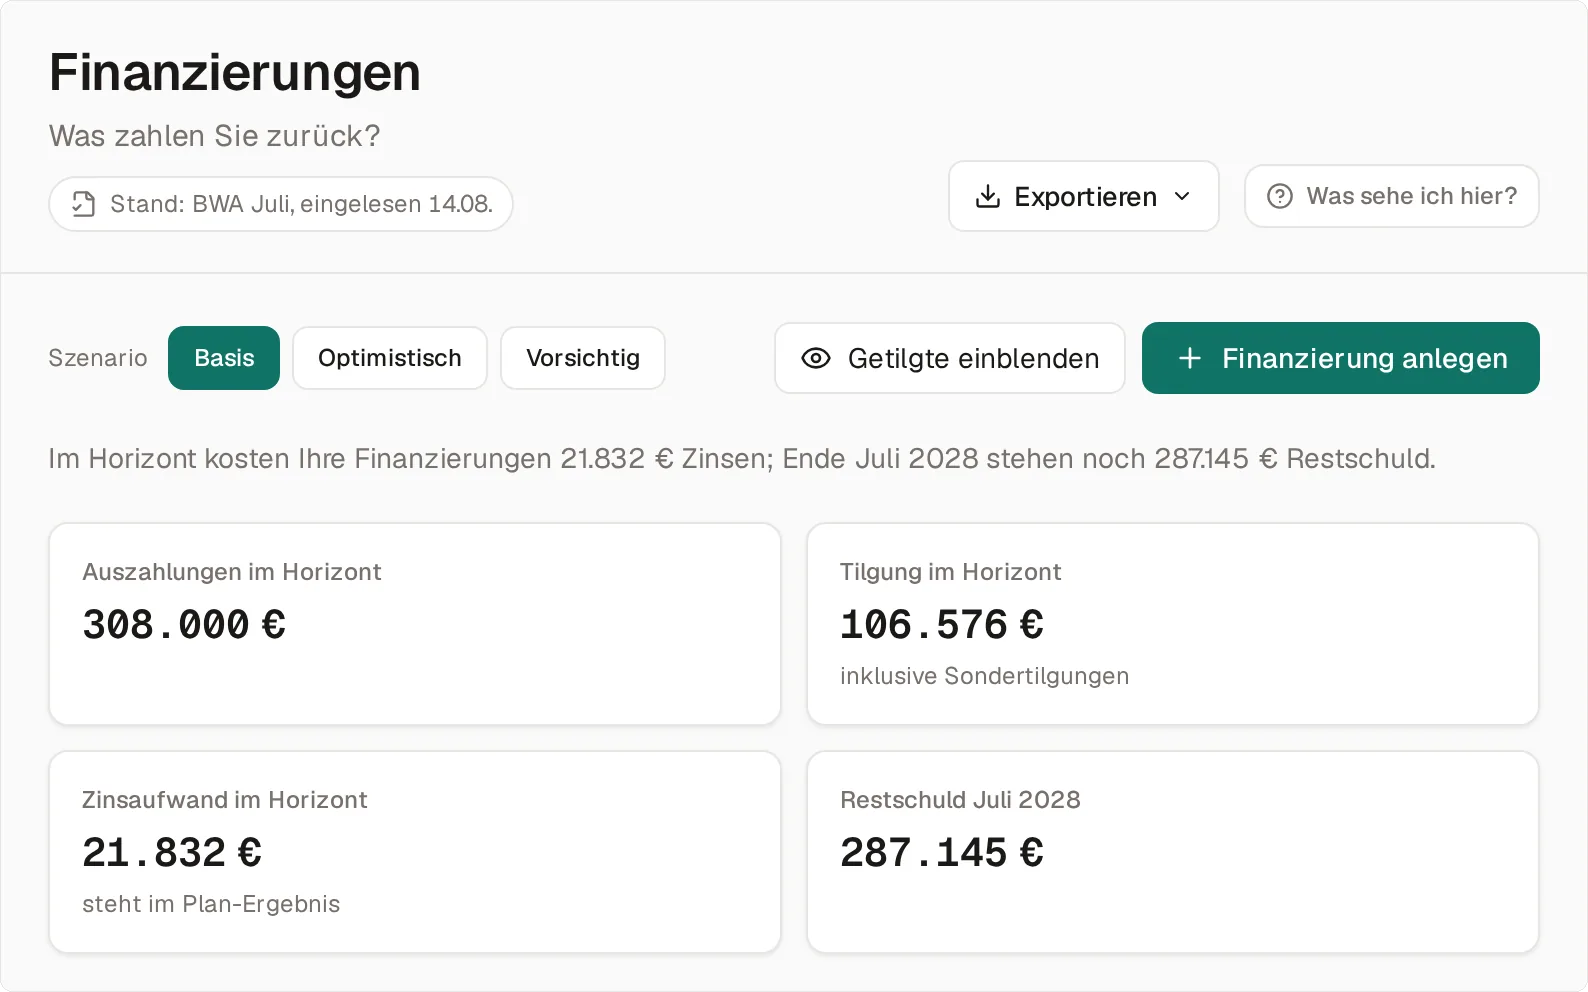
Der Kopf. Er nennt das gewählte Szenario und den Planungszeitraum. Rechts öffnet Exportieren die Liste der Darlehen und die Auswertung als Datei.
Die Szenario-Wahl. Darunter schalten Sie zwischen Ihren Szenarien um. Jedes Darlehen gilt in den Szenarien, die Sie beim Erfassen angehakt haben.
Solange noch nichts erfasst ist, steht hier ein Satz und genau ein Knopf: Darlehen erfassen. Alles Weitere erscheint mit dem ersten Darlehen.
Ab dem ersten Darlehen:
- Ein Satz in Klartext – was Ihre Finanzierungen im Horizont an Zinsen kosten und wie viel Restschuld am letzten Monat noch steht.
- Vier Kacheln: Auszahlungen im Horizont, Tilgung im Horizont (inklusive Sondertilgungen), Zinsaufwand im Horizont und die Restschuld zum letzten Monat.
- Die Werkzeugleiste mit Finanzierung anlegen und dem Schalter Getilgte einblenden / Getilgte ausblenden.
- Die Liste mit den Spalten Bezeichnung (darunter die Bilanzposition), Art, Auszahlung, Betrag, Zins p. a., Tilgung (Beginn, Laufzeit und Sondertilgungen), Restschuld und Szenarien. Ein Stift öffnet den Eintrag zum Bearbeiten, der Papierkorb löscht ihn; die Marke „getilgt“ zeigt Darlehen, die vor dem Planungszeitraum abbezahlt sind.
- Die Auswertung je Monat: Restschuld Monatsanfang, Auszahlungen, Planmäßige Tilgung, Sondertilgungen, Restschuld zum Monatsende – aufgeteilt nach Bilanzposition und je Darlehen – und unter Ergebniswirkung der Zinsaufwand. Mit Einzelmonat und Kumuliert wählen Sie die Sicht auf die Zeitreihe.
Im Erfassen-Dialog tragen Sie ein: die Art, die Bezeichnung, die Bilanzposition (Verbindlichkeiten gegenüber Kreditinstituten, gegenüber Gesellschaftern oder sonstige), den Zeitpunkt der Auszahlung, den Betrag, den Zins p. a. (%), den Tilgungsbeginn, die Laufzeit ab Tilgungsbeginn (Monate), die Szenarien und mit Sondertilgung hinzufügen beliebig viele Sondertilgungen.
Woher die Zahlen kommen
Aus Ihren Eingaben. Yupana rechnet daraus einen Tilgungsplan, Monat für Monat:
-
Zinsen – jeden Monat ab der Auszahlung: Restschuld mal Jahreszins durch zwölf. Bis zum Tilgungsbeginn laufen nur Zinsen.
-
Tilgung – je nach Art:
- Annuitätendarlehen: gleiche Rate; der Tilgungsanteil wächst mit jeder Rate. Die Rate wird zum Tilgungsbeginn einmal berechnet und bleibt dann gleich.
- Tilgungsdarlehen: gleiche Tilgung; die Rate sinkt mit der Restschuld.
- Endfälliges Darlehen: laufend nur Zinsen; getilgt wird am Ende der Laufzeit in einer Summe.
Die letzte Rate nimmt jeweils die Rundungsdifferenz auf – die Restschuld endet genau bei null, so wie bei der Bank.
-
Sondertilgungen senken die Restschuld und damit die Zinsen. Die Rate bleibt gleich, das Darlehen ist früher getilgt.
Diese Werte landen an drei Stellen: der Zinsaufwand im Plan-Ergebnis, Auszahlung, Zinsen und Tilgung in der Liquiditätsprognose, die Restschuld auf der gewählten Position der Plan-Bilanz.
Was Sie damit tun
- Das Darlehen erfassen – mit den Werten aus dem Angebot der Bank: Art, Betrag, Zins, Auszahlung, Tilgungsbeginn und Laufzeit.
- Angebote vergleichen: Legen Sie zwei Varianten in getrennten Szenarien an und vergleichen Sie Zinsaufwand und Restschuld über die Szenario-Wahl.
- Sondertilgungen durchspielen: Mit Sondertilgung hinzufügen sehen Sie sofort, wie viel Zinsen eine Zahlung spart und wann das Darlehen dann getilgt ist.
- Die Rate gegen das Konto halten: Die Liquiditätsprognose zeigt, ob der Plan die Raten trägt – auch in den engen Monaten.
- Mit der Anschaffung verbinden: Die Investition, die das Darlehen bezahlt, erfassen Sie unter Investitionen. Für das Gespräch mit der Bank fasst das Bankgespräch die Kennzahlen bis zur Kapitaldienstfähigkeit zusammen.
Fallen
⚠️ Die Laufzeit zählt ab Tilgungsbeginn. Wer die tilgungsfreie Zeit mitzählt, verkürzt die Tilgung – und bekommt eine zu hohe Rate.
⚠️ Ohne Tilgungsbeginn wird ab der Auszahlung getilgt. Ein leeres Feld heißt: Die erste Rate fällt schon im Monat der Auszahlung an. Hat die Bank tilgungsfreie Monate vereinbart, tragen Sie den ersten Tilgungsmonat ein.
⚠️ Zinsen nicht doppelt planen. Der Zinsaufwand eines hier erfassten Darlehens kommt automatisch ins Plan-Ergebnis. Haben Sie die Planzeile Zinsaufwand für dasselbe Darlehen schon von Hand erhöht, zählt er zweimal.
⚠️ Den Zins in Prozent eintragen. 5,8 steht für 5,8 % im Jahr – Yupana teilt selbst durch zwölf.
⚠️ Kein Knopf zu sehen? In einem eingefrorenen Szenario oder ohne Änderungsrecht zeigt die Seite Finanzierungen nur zum Lesen – die Knöpfe zum Erfassen, Bearbeiten und Löschen erscheinen dann nicht.
Verwandt
- Investitionen – was das Darlehen finanziert
- Liquiditätsprognose – trägt das Konto die Raten?
- Bilanz – die Restschuld in der Plan-Bilanz
- Kapitalfluss – Auszahlung und Tilgung im Geldfluss
- Planung – Pläne und Szenarien
Zuletzt geändert: 8. Oktober 2026