Liquiditätsplanung-Software 2026: neun Anbieter im Vergleich
Neun Werkzeuge zur Liquiditätsplanung im Vergleich: woher die Zahlen kommen, für wen sie gebaut sind und was sie kosten — Preise vom Oktober 2026.
 Jens Hagel
aktualisiert am 14 Min. Lesezeit
Inhalt in Kürze
- Neun Anbieter im Vergleich, mit Preisen von den Anbieterseiten, geprüft am 11. Oktober 2026.
- Die Werkzeuge unterscheiden sich weniger in Funktionen als darin, woher die Zahlen kommen: aus dem Bankkonto, aus der Buchhaltung oder aus der Konzernplanung.
- Veröffentlichte Preise reichen von 19 € bis 265 € im Monat. Agicap und LucaNet nennen keine Preise.
- Entscheidend für die Güte jeder Planung ist eine Größe, nach der selten gefragt wird: wann das Geld tatsächlich kommt.
Die neun Anbieter im Überblick
Die Tabelle ordnet jeden Anbieter nach seiner Datenquelle. Die Preise sind die kleinste Stufe, die eine Liquiditätsvorschau enthält, als Anbieterangabe (Stand: 11. Oktober 2026).
| Anbieter und Zielgruppe | Zahlen kommen aus | Preis ab (Monat) |
|---|---|---|
| Tidely KMU bis Firmengruppe | Bankkonten | 55 €, mit 24 Monaten Laufzeit 39 € |
| Commitly Selbstständige bis Firmengruppe | Bankkonten und offene Posten | 55 € |
| finban Selbstständige, kleine Firmen | Bankkonten und Buchhaltung | 35 €, mit 24 Monaten Laufzeit 22,75 € |
| Agicap Mittelstand, mehrere Gesellschaften | Bankkonten | auf Anfrage |
| Qonto Selbstständige, kleine Teams | eigenes Geschäftskonto | 19 € (Smart), Teams 109 € |
| Companyon Mittelstand, Steuerkanzleien | Buchhaltung (BWA) | 179 € (Expert, jährlich) |
| LucaNet Konzerne, große Gruppen | Konzernplanung | auf Anfrage |
| Lexware Office Kleinbetriebe | eigene Buchhaltung | 21,90 € (L, Planung & Prognose) |
| Yupana Controlling Mittelstand mit Kanzlei-Buchhaltung | Buchhaltung (BWA, SuSa) | 59 € jährlich, 79 € monatlich |
Alle Preise ohne Umsatzsteuer, soweit die Anbieterseite das angibt; Tidely nennt keinen Steuerhinweis. Wettbewerber verlinken wir bewusst nicht — die Preisseiten sind über den Anbieternamen leicht zu finden.
Die Anbieter im Einzelnen
Tidely
Tidely liest die Bankkonten, sortiert die Zahlungsströme in Kategorien und schreibt sie in die Zukunft fort. Die Stärke ist die Grundlast: Miete, Löhne, Leasing und Abos stehen ohne Zutun im Plan.
Die Preisseite nennt drei Pakete: Starter 55 €, Professional 105 €, Business 265 € im Monat bei monatlicher Zahlung, mit zwei Jahren Laufzeit 39, 75 und 189 € (Stand: 11. Oktober 2026). Starter umfasst ein Konto und einen Nutzer.
Jedes weitere Konto kostet 14 bis 20 € im Monat, die DATEV-Anbindung 25 bis 35 € (Stand: 11. Oktober 2026). Wer vier Konten und die Kanzleidaten anbinden will, landet deshalb schnell in der Professional-Stufe.
Den ausführlichen Vergleich finden Sie unter Tidely-Alternative.
Commitly
Commitly kommt ebenfalls aus der Banking-Ecke und verbindet die Kontodaten mit offenen Posten, Szenarien, Rechnungsfreigabe und Zahlung in einem System.
Die Preisseite nennt Basis 55 €, Business 105 € und Professional 195 € im Monat (Stand: 3. Oktober 2026, geprüft am 11. Oktober 2026).
Mit zwölf oder 24 Monaten Laufzeit sinkt der Preis für die ersten sechs beziehungsweise zwölf Monate, danach gilt der reguläre Betrag.
Für den Zwei-Jahres-Vergleich zählt deshalb der reguläre Preis, nicht der Rabatt am Anfang. Mehr unter Commitly-Alternative.
finban
finban verbindet Bankkonten mit der Buchhaltung und richtet sich an Selbstständige und kleine Firmen. In der kleinsten Stufe ist es der günstigste der spezialisierten Anbieter.
Die Preisseite nennt Starter 35 €, Business 65 € und Pro 120 € im Monat bei monatlicher Zahlung; mit 24 Monaten Laufzeit 22,75, 42,25 und 78 € (Stand: 11. Oktober 2026).
Starter umfasst ein Konto und einen Nutzer, Pro fünf Organisationen und zehn Konten.
Agicap
Agicap ist im deutschsprachigen Raum der bekannteste Anbieter für Cashflow-Management im Mittelstand, mit Schwerpunkt auf mehreren Gesellschaften, vielen Bankverbindungen und Szenarien.
Preise veröffentlicht Agicap nicht; die Preisseite verweist auf individuelle Angebote (Stand: 11. Oktober 2026). Kursierende Drittwerte nennen keine Bezugsgröße, deshalb tragen wir keine Zahl ein. Die Abgrenzung steht unter Agicap-Alternative.
Qonto
Qonto ist ein Geschäftskonto mit eingebauter Cashflow-Prognose. Wer ohnehin ein neues Konto sucht, bekommt die Vorschau ohne zweites Werkzeug.
Die Prognose mit Szenarien steckt laut Preisseite für Selbstständige ab dem Tarif Smart für 19 € im Monat, für Teams ab Business für 109 € im Monat, jeweils bei jährlicher Abrechnung (Stand: 11. Oktober 2026).
Die Vorschau sieht naturgemäß das Qonto-Konto — Zahlungen über die Hausbank fließen nur ein, wenn sie dort angebunden ist.
Companyon
Companyon plant aus der Buchhaltung: BWA, Kennzahlen und Controlling für den Mittelstand, mit einem eigenen Zugang für Steuerkanzleien.
Die automatische Liquiditätsprognose und die Cashflow-Planung sind laut Preisseite ab dem Paket Expert enthalten: 179 € im Monat bei jährlicher, 249 € bei monatlicher Zahlung, je Unternehmen mit zwei Anwendern (Stand: 11. Oktober 2026).
Die Pakete darunter, Basic ab 69 € und Professional ab 109 € im Monat bei jährlicher Zahlung, werten laut Preisseite vergangene Zahlungsströme aus (Stand: 11. Oktober 2026).
Den Vergleich in allen Punkten finden Sie unter Yupana und Companyon.
LucaNet
LucaNet gehört in eine andere Klasse: Konzernplanung, Konsolidierung und Konzern-Reporting für große Unternehmensgruppen. Liquiditätsplanung ist dort ein Teil der integrierten Finanzplanung.
Die Preisseite nennt drei Pakete ohne Beträge; der Preis hängt von Unternehmensgröße und Zahl der Berichtseinheiten ab, Lizenzen laufen mindestens zwölf Monate (Stand: 11. Oktober 2026).
Für eine einzelne GmbH mit Kanzlei-Buchhaltung ist das in der Regel mehr Werkzeug als Aufgabe.
Lexware Office
Lexware Office ist ein Buchhaltungsprogramm für Kleinbetriebe.
Die Funktion „Planung & Prognose“ — Umsätze und Kosten planen und mit der Prognose abgleichen — enthalten laut Preisseite die Tarife L für 21,90 € und XL für 32,90 € im Monat (Stand: 11. Oktober 2026).
Das passt, wenn die Buchhaltung ohnehin dort läuft. Wer bei der Kanzlei bucht und eine BWA von DATEV bekommt, braucht ein Werkzeug, das diese Datei liest.
Yupana
Yupana Controlling plant aus der Buchhaltung, die schon da ist: BWA und Summen- und Saldenliste aus DATEV, Lexware, Agenda, Sage oder Excel. Aus Plan-BWA und Plan-Bilanz entsteht die Liquiditätsprognose im Monatsraster, bis zehn Jahre weit.
Die Prognose rechnet Umsatzsteuer-Termine, Darlehen, Investitionen und die Kontokorrentlinie mit ein, zeigt drei Szenarien nebeneinander und meldet den Tiefpunkt als Frühwarnung. Der Soll-Ist-Vergleich zeigt jeden Monat, wie gut der Plan war.
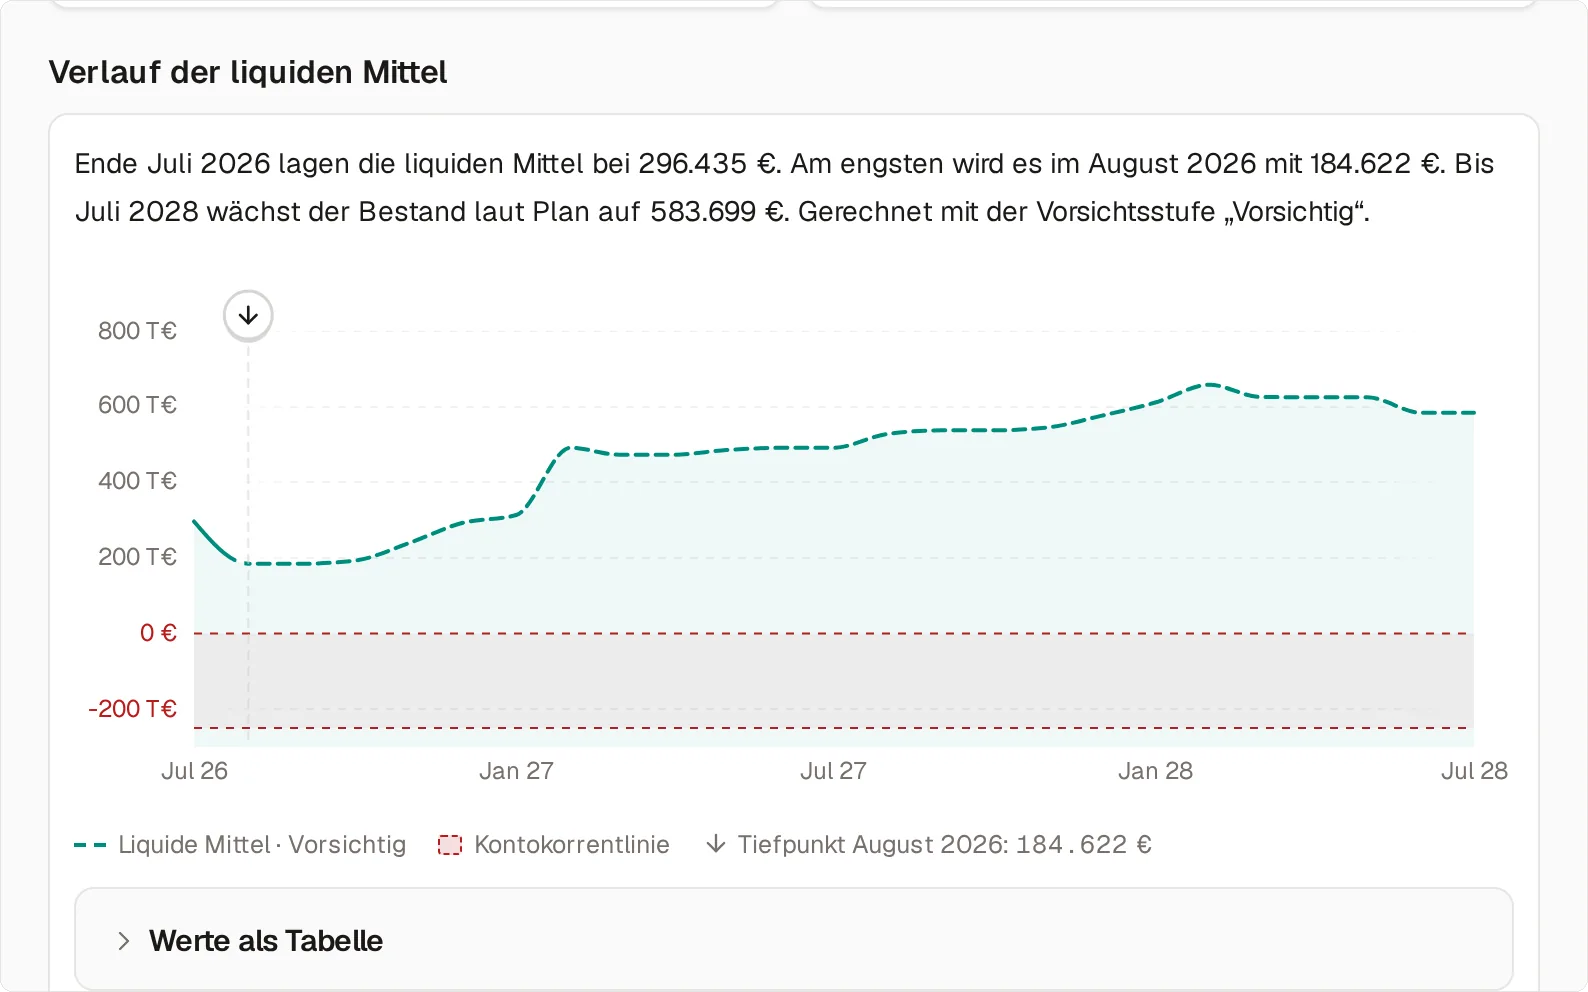
Der Preis gilt je Unternehmen, alle Nutzer und der Lesezugang für die Kanzlei inklusive: 59 € im Monat bei jährlicher, 79 € bei monatlicher Zahlung, jede weitere Firma 19 €.
Die Preise stehen offen auf der Website.
Am stärksten ist Yupana Controlling im Monats- und Jahreshorizont, wo Liquidität, Ergebnis und Bilanz zusammengehören. Für die tagesgenaue Kontosicht über viele Bankkonten sind die Werkzeuge aus der Banking-Ecke gebaut.
Ein Hinweis zu Minicontrol
Minicontrol steht bei Google weit oben. Laut Anbieterseite sind Weiterentwicklung und Support eingestellt, das Programm ist kostenlos und plant nur bis Ende 2025 (Stand: 11. Oktober 2026). Wer damit arbeitet, sollte den Umzug jetzt planen.
Drei Klassen, die alle „Liquiditätsplanung“ heißen
Die neun Anbieter lösen verschiedene Teilprobleme. Die brauchbare Auswahlfrage lautet deshalb nicht „welches Tool ist das beste“, sondern: Woher sollen die Zahlen kommen, und wer pflegt den Plan?
Aus dem Bankkonto (Tidely, Commitly, finban, Agicap, Qonto). Die Grundlast steht von allein im Plan.
Alles, was noch nie geflossen ist — der neue Auftrag, die Investition, die Einstellung im November — muss jemand von Hand eintragen. Wer nur fortschreibt, plant die Vergangenheit.
Aus der Buchhaltung (Companyon, Lexware Office, Yupana). Die Zahlen sind gebucht und abgestimmt, Ergebnis, Bilanz und Liquidität hängen zusammen. Eine offene Forderung ist hier ein Bestand, kein Termin — erst das Zahlungsverhalten des Kunden macht daraus einen Zufluss.
Aus der Konzernplanung (LucaNet, die großen Agicap-Pakete). Konsolidierung, Währungen, viele Gesellschaften. Wer eine Gesellschaft und zwei Konten hat, zahlt hier für eine Konsolidierung, die nie stattfindet.
Wer neben der Liquidität auch Ergebnis, Kennzahlen und Bilanz steuern will, findet die passenden Werkzeuge im Vergleich der Controlling-Software für KMU.
Dazu kommt die Tabelle: dreizehn Wochenspalten, vier Formeln, volle Kontrolle. Sie trägt, solange jemand sie jede Woche pflegt. Wie eine Vorlage aussieht, die das aushält, steht unter Liquiditätsplan in Excel.
Kostenlos herunterladen · PDF-Begleitheft (13 Seiten) + Excel-Vorlage (5 Blätter)
13-Wochen-Liquiditätsplan
Die Vorlage, die auch nach vier Wochen noch stimmt
Die Frage, die jede Auswahl entscheidet
Alle vier Ansätze stehen und fallen mit einer einzigen Größe: wann das Geld tatsächlich kommt.
Eine Rechnung mit dreißig Tagen Zahlungsziel ist keine Einzahlung am dreißigsten Tag. Sie ist eine Einzahlung irgendwann zwischen Tag 28 und Tag 75, abhängig vom Kunden.
Wer die Fälligkeit einträgt, plant zu früh und zu hoch — und zwar systematisch, nicht gelegentlich.
Software kann diese Lücke verkleinern, indem sie das beobachtete Zahlungsverhalten je Kunde auswertet: Wer in den letzten zwölf Zahlungen im Schnitt neun Tage über der Fälligkeit lag, wird auch diesmal nicht pünktlich zahlen.
Das ist der wertvollste Beitrag, den ein Werkzeug hier leisten kann — und der, nach dem am seltensten gefragt wird.
Woher die Bankdaten kommen
Zwei Wege sind üblich, und der Unterschied ist praktischer Natur.
Direkter Bankzugang über PSD2. Bequem, weil einmal eingerichtet.
Im Firmenkundenbereich hat er zwei Nachteile: Die Datenabdeckung ist bei Geschäftskonten oft eingeschränkter als bei Privatkonten, und der Zugang muss je nach Institut alle 90 oder 180 Tage neu freigegeben werden.
Wird das vergessen, fehlen Daten — ohne dass es auffällt.
Automatisierter Export aus dem Banking-Programm. Das vorhandene Programm schreibt die Kontoauszüge im Format CAMT.053 in einen Ordner, ein Dienst liest sie dort ab.
Der Weg wirkt altmodisch und ist im Firmenkundenbereich häufig der robustere, weil er eine Verbindung nutzt, die ohnehin täglich gepflegt wird.
Für die Planung aus der Buchhaltung genügt dagegen die Datei der Kanzlei. Welche Formate Yupana Controlling einliest, steht im Handbuch zu den Datenquellen.
Wichtig ist in beiden Fällen der Informationsgehalt: Ein CSV-Export enthält Datum, Betrag und Verwendungszweck. CAMT.053 enthält zusätzlich Mandatsreferenz und Gläubiger-Identifikationsnummer — und erst damit lässt sich ein unbekannter Empfänger dauerhaft zuordnen.
Der Liquiditätsplan hat mir nicht gezeigt, dass Geld fehlt. Er hat mir gezeigt, dass ich beim Planen immer zu optimistisch bin. Das war die teurere Erkenntnis.Jens Hagel, Mitgründer der frag.hugo Informationssicherheit GmbH
Woran der Preis hängt — die Rechnung über zwei Jahre
Die Monatspreise in der Tabelle sind Einstiegspreise. Was ein Werkzeug in zwei Jahren kostet, hängt an drei Bezugsgrößen.
Je Bankkonto. Verbreitet bei den Werkzeugen aus der Banking-Ecke. Wer vier Geschäftskonten führt, zahlt bei Tidely in der Starter-Stufe drei weitere Konten dazu oder wechselt in Professional.
Je Nutzer. Er wird teuer, sobald Buchhaltung, zweite Geschäftsführung und Kanzlei mitlesen sollen — also genau dann, wenn das Werkzeug zu wirken beginnt.
Je Unternehmen. Der Preis steht fest, alle Köpfe inklusive. So rechnen Yupana Controlling und, mit zwei Anwendern im Paket, Companyon.
Dazu kommt die Laufzeit. Tidely und finban geben den Nachlass für die gesamte Bindung, Commitly nur für die ersten Monate. Die Prüffrage im Angebotsgespräch lautet deshalb: Was zählen Sie, und was kostet es im dritten Jahr?
Was zu welcher Firma passt
| Ausgangslage | Passender Ansatz | Was man sich sparen kann |
|---|---|---|
| Ein Konto, wenige Kunden, feste Kosten | Tabelle mit festem Wochentermin | Jede Software, solange die Pflege läuft |
| Viele kleine Abbuchungen, unklare Fixkosten | aus dem Konto hochrechnen | Manuelles Sammeln der Grundlast |
| Viele offene Posten, schwankende Zahlungseingänge | aus der Buchhaltung, mit Zahlungsverhalten | Reine Fortschreibung ohne Forderungen |
| Mehrere Gesellschaften, viele Banken | Treasury-Konsolidierung | — hier ist sie berechtigt |
Die dritte Zeile ist die häufigste im Mittelstand und die, bei der am meisten falsch gekauft wird: Wer sein Problem bei den Forderungen hat, löst es nicht mit einer besseren Vorschau auf die Fixkosten.
Die sechs Punkte, an denen sich Angebote unterscheiden
Funktionslisten ähneln sich. Die Unterschiede liegen in Details, nach denen selten gefragt wird.
| Punkt | Brauchbare Rückfrage |
|---|---|
| Bankabdeckung | Sind unsere Institute dabei — inklusive Sparkasse und Genossenschaftsbank mit Geschäftskonto? |
| Buchhaltungs-Anbindung | Kommen die offenen Posten automatisch, oder muss jemand exportieren? |
| Zahlungsverhalten | Rechnet das System mit der Fälligkeit oder mit der Erfahrung je Kunde? |
| Mehrere Konten | Werden sie konsolidiert dargestellt oder einzeln nebeneinander? |
| Rechte | Wer darf die Vorschau sehen? Liquiditätsdaten sind selten für alle bestimmt. |
| Datenexport | Kommen Plan und Historie beim Ausstieg vollständig mit? |
Die dritte Zeile ist die, die den größten Unterschied in der Planungsgüte macht — und die, auf die im Verkaufsgespräch am häufigsten ausweichend geantwortet wird.
Die letzte Zeile gehört ins erste Gespräch, nicht ins letzte: Wer nach zwei Jahren wechseln will und die Historie nicht mitnehmen kann, beginnt seine Auswertungen wieder bei null.
So treffen Sie die Auswahl
- Datenquelle festlegen. Kommt die Wahrheit aus dem Konto oder aus der Buchhaltung der Kanzlei? Das grenzt die Tabelle oben auf drei, vier Kandidaten ein.
- Horizont festlegen. Dreizehn Wochen wochengenau, zwölf Monate oder mehrere Jahre mit Investitionen und Darlehen — selten deckt ein Werkzeug alles gleich gut ab.
- Zwei-Jahres-Preis rechnen. Mit Ihren Konten, Ihren Nutzern und dem Preis nach Ablauf aller Rabatte.
- Mit eigenen Zahlen testen. Ob die Übernahme mit Ihren Banken und Ihrer Buchhaltung klappt, zeigt nur der Test, nicht die Funktionsliste.
Was kein Werkzeug leisten kann
Es beschafft kein Geld. Ein Plan verschafft Zeit — und Zeit ist bei einer Linienerhöhung oder einer Ratenvereinbarung das Entscheidende. Er ist die Grundlage des Bankgesprächs, nicht sein Ergebnis.
Es kennt Ihre Aufträge nicht. Ob der Auftrag im Oktober kommt, weiß der Vertrieb, nicht die Software. Jede Prognose ist nur so gut wie die Annahmen, die jemand einträgt.
Es ersetzt die Erfolgsrechnung nicht. Ein Plan kann über Monate aufgehen, während der Betrieb Verluste macht. Zahlungsfähigkeit und Wirtschaftlichkeit sind zwei verschiedene Fragen — die zweite beantwortet die BWA.
Es entscheidet nicht. Ein Werkzeug meldet die Unterdeckung in Woche neun. Ob daraufhin gemahnt, verhandelt oder investiert wird, bleibt eine Entscheidung.
Die Auswahl entscheidet sich nicht an Funktionen, sondern an zwei Fragen: Woher kommen die Zahlen, und wer pflegt den Plan? Wer beides beantworten kann, braucht keinen Anbietervergleich mehr — die Kategorie ergibt sich von selbst.
Wie eine Planung aus der Buchhaltung aussieht, steht unter Liquiditätsplanung; die Zahlungssicht auf dieselben Daten unter Cashflow berechnen und im Cashflow-Rechner.
Yupana Controlling gilt für das ganze Unternehmen, alle Nutzer inklusive; die Preise stehen offen auf der Website.
Wie viel Geld das Geschäft aus eigener Kraft erwirtschaftet, ist die Grundlage jeder Planung — der operative Cashflow, in zwei Minuten gerechnet.
Cashflow berechnen- § 17 InsO — Zahlungsunfähigkeit
- § 15a InsO — Antragspflicht und ihre Fristen
- § 271 BGB — Fälligkeit als Grundlage jeder Terminplanung
- § 286 BGB — Verzug und seine Voraussetzungen
- Deutsche Bundesbank — SEPA-Zahlungsverfahren
- EBICS — Datenformate, darunter CAMT.053
- OMR Reviews — Agicap veröffentlicht keine Preise
- Anbieterangaben auf den Preisseiten von Tidely, Commitly, finban, Agicap, Qonto, Companyon, LucaNet, Minicontrol und Lexware Office, geprüft am 11. Oktober 2026
Preisangaben stammen von den Preisseiten der Anbieter, geprüft am 11. Oktober 2026; Commitly datiert seine Preisliste selbst auf den 3. Oktober 2026. Wettbewerber werden bewusst nicht verlinkt. Wo eine Anbieterseite keinen Preis nennt (Agicap, LucaNet), steht hier keine Zahl. Maßgeblich ist die Anbieterseite zum Zeitpunkt des Angebots.
Häufige Fragen
- Welche Liquiditätsplanung-Software ist die beste?
- Die beste ist die, deren Datenquelle zu Ihrem Betrieb passt. Tidely, Commitly und finban rechnen aus dem Bankkonto hoch und eignen sich für die wochengenaue Sicht. Companyon und Yupana planen aus der Buchhaltung, also aus BWA und Summen- und Saldenliste, und verbinden Liquidität mit Ergebnis und Bilanz. Agicap und LucaNet richten sich an Unternehmensgruppen mit vielen Konten und Gesellschaften.
- Was kostet Liquiditätsplanung-Software?
- Die veröffentlichten Preise reichen von 19 € im Monat bei Qonto (Tarif Smart, inklusive Geschäftskonto) bis 265 € bei Tidely Business mit monatlicher Zahlung. finban beginnt bei 35 €, Commitly und Tidely bei 55 € im Monat ohne Laufzeitbindung. Agicap und LucaNet nennen keine Preise und arbeiten mit individuellen Angeboten. Stand: 11. Oktober 2026.
- Reicht Excel für die Liquiditätsplanung?
- Zum Rechnen ja, zum Pflegen selten. Excel scheitert nicht an der Formel, sondern daran, dass jemand den Plan wöchentlich aus mehreren Quellen füllen muss — Kontoauszug, offene Posten auf beiden Seiten, Lohnlauf, Steuertermine. Der ehrlichste Indikator für den Wechsel ist die Frage, ob die wöchentliche Pflege in den letzten zwei Monaten regelmäßig ausgefallen ist.
- Worin unterscheiden sich Tidely, Commitly und finban?
- Alle drei lesen Bankkonten und schreiben die Zahlungsströme fort. Die Unterschiede liegen im Preismodell: Die Pakete staffeln sich nach Konten, Nutzern und Gesellschaften, und die Rabatte hängen an der Laufzeit. Bei Commitly gilt der Nachlass nur für die ersten sechs beziehungsweise zwölf Monate, danach zahlt man den regulären Preis. finban ist in der kleinsten Stufe am günstigsten.
- Wie weit im Voraus sollte man planen?
- Dreizehn Wochen wochengenau, danach monatlich bis Monat zwölf. Dreizehn Wochen sind ein Quartal — der Zeitraum, in dem Gegenmaßnahmen noch wirken: Mahnung, Zahlungsziel, Ratenvereinbarung, Linienerhöhung. Wer Investitionen, Darlehen oder Einstellungen plant, braucht zusätzlich eine Monatsplanung über mehrere Jahre, die aus Ergebnis- und Bilanzplanung abgeleitet ist.
- Kann Software die Liquiditätsplanung automatisch erstellen?
- Teilweise. Wiederkehrende Zahlungen, offene Posten und Steuertermine lassen sich automatisch übernehmen — das ist der größere Teil der Arbeit. Die Einschätzung bleibt beim Menschen: Wann zahlt dieser Kunde tatsächlich, kommt der Auftrag im Oktober, wird die Investition verschoben? Ein gutes Werkzeug macht diese Annahmen sichtbar, statt sie im Hintergrund zu treffen.
- Braucht man eine Bankanbindung?
- Für eine wochengenaue Planung ja, aber nicht zwingend per Live-Schnittstelle. Ein automatisierter CAMT.053-Export aus dem vorhandenen Banking-Programm liefert dieselben Daten und ist im Firmenkundenbereich oft robuster als PSD2-Zugänge, die alle 90 oder 180 Tage neu freigegeben werden müssen. Für die Monats- und Jahresplanung genügen BWA und Summen- und Saldenliste aus der Buchhaltung.
- Ab welcher Unternehmensgröße lohnt sich eine Software?
- Weniger die Größe entscheidet als die Zahl der Datenquellen. Ein Betrieb mit einem Konto, wenigen Kunden und überschaubaren Fixkosten fährt mit einer gepflegten Tabelle gut. Sobald mehrere Konten, viele offene Posten und schwankende Zahlungseingänge zusammenkommen, übersteigt der Sammelaufwand den Nutzen der Tabelle — meist zwischen zehn und fünfzig Beteiligten.