Liquiditätsplan als Excel-Vorlage: Aufbau, Anleitung, Grenzen
Die Excel-Vorlage für den 13-Wochen-Liquiditätsplan, kostenlos zum Herunterladen — dazu der Aufbau, der nach vier Wochen noch stimmt, und der Punkt, ab dem Excel das falsche Werkzeug ist.
 Jens Hagel
aktualisiert am 11 Min. Lesezeit
Inhalt in Kürze
- Die Vorlage gibt es direkt hier kostenlos: Excel mit fünf Blättern und ein Begleitheft als PDF.
- Ein Excel-Liquiditätsplan braucht weniger als zwanzig Zeilen, sonst wird er nicht gepflegt.
- Vier Formeln genügen; die wichtigste ist der Übertrag des Endbestands in die Folgewoche.
- Der häufigste Fehler ist eine einzige Zeile für alle Kundenzahlungen.
- Excel trägt bis etwa zweihundert Buchungen im Monat — darüber wird die Pflege zur eigenen Aufgabe.
Kostenlos herunterladen · PDF-Begleitheft (13 Seiten) + Excel-Vorlage (5 Blätter)
13-Wochen-Liquiditätsplan
Die Vorlage, die auch nach vier Wochen noch stimmt
Was in der Vorlage steckt
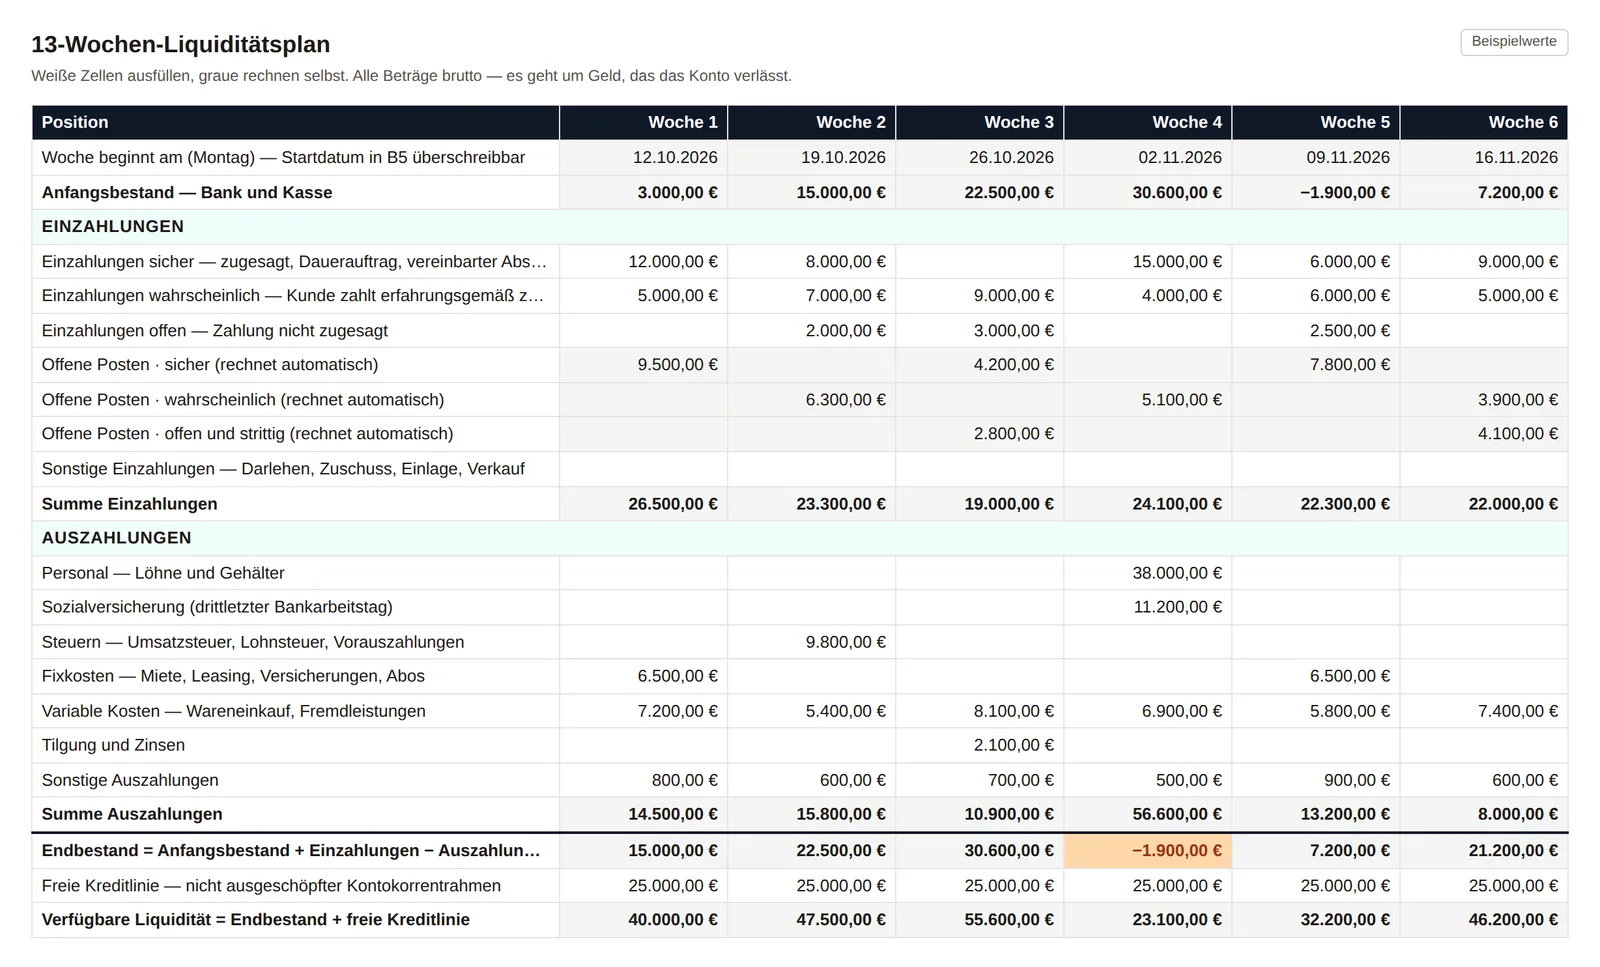
Die Excel-Datei hat fünf Blätter: eine Anleitung, den Liquiditätsplan mit dreizehn Wochenspalten, die Offenen Posten, aus denen sich die Einzahlungen selbst einsortieren, die Termine für Steuern und Sozialversicherung und eine Auswertung mit der tiefsten Woche und der ersten Unterdeckung. Weiße Zellen füllen Sie aus, graue rechnen selbst.
So füllen Sie die Vorlage aus
- Startwoche prüfen. Im Blatt „Liquiditätsplan“ steht in B5 der Montag der laufenden Woche. Ein anderes Startdatum überschreiben Sie einfach.
- Kontostand eintragen. In B7 kommt der heutige Stand aller Geschäftskonten plus Kasse. Es ist die einzige Bestandszahl von Hand — jeder weitere Anfangsbestand ist der Endbestand der Vorwoche.
- Offene Posten übertragen. Im Blatt „Offene Posten“ die Debitorenliste aus der Buchhaltung: Kunde, Betrag, Rechnungsdatum, Zahlungsziel. Fälligkeit und erwarteter Eingang rechnen sich daraus.
- Sicherheit setzen. Je Posten „sicher“, „wahrscheinlich“, „offen“ oder „strittig“ — danach sortiert der Plan den Betrag in die passende Einzahlungszeile.
- Auszahlungen eintragen. Fixkosten, Löhne, Sozialversicherung und Steuern in die Auszahlungszeilen; die Steuer- und Sozialversicherungstermine stehen im Blatt „Termine“.
- Kreditlinie ergänzen. Die freie Linie gehört in B28. Erst Endbestand plus freie Linie ergibt die verfügbare Liquidität.
- Auswertung lesen. Das Blatt „Auswertung“ zeigt die tiefste Woche, die erste Unterdeckung und den Anteil zugesagter Einzahlungen.
Danach dauert die Pflege einmal pro Woche wenige Minuten: Kontostand, neue Rechnungen, erledigte Posten. Warum die Vorlage genau so gebaut ist, erklären die nächsten Abschnitte.
Der Aufbau, der funktioniert
Ein brauchbarer Plan hat drei Blöcke und eine Struktur, die sich in dreizehn Spalten wiederholt — eine je Woche.
Block 1: Anfangsbestand. Eine Zeile. In Woche eins der tatsächliche Kontostand aller Geschäftskonten, danach automatisch der Endbestand der Vorwoche.
Block 2: Einzahlungen. Drei Zeilen, nicht eine: sichere Kundenzahlungen, wahrscheinliche Kundenzahlungen, sonstige Einzahlungen. Warum diese Trennung entscheidend ist, steht im Glossar unter OPOS.
Block 3: Auszahlungen. Sieben bis zehn Zeilen, sortiert nach Sicherheit: Löhne, Sozialversicherung, Lohnsteuer, Umsatzsteuer, Miete und Leasing, Lieferanten, Sonstiges.
Darunter der Endbestand und, als Erinnerung ohne Rechenfunktion, eine Zeile „davon Kreditlinie genutzt“.
Die vier Formeln
| Zweck | Formel (Beispiel Spalte C) |
|---|---|
| Summe Einzahlungen | =SUMME(C7:C9) |
| Summe Auszahlungen | =SUMME(C12:C21) |
| Endbestand | =C5+C10-C22 |
| Übertrag in die Folgewoche | =C23 in Zelle D5 |
Mehr braucht es nicht. Wer mit verschachtelten WENN-Konstruktionen und dynamischen Bereichen arbeitet, baut ein Werkzeug, das nur eine Person versteht — und das ist im Urlaubsfall genau die Person, die fehlt.
Die fünf häufigsten Fehler
Eine Zeile für alle Kundenzahlungen. Der teuerste Fehler. Wer alles hineinschreibt, was fällig ist, plant systematisch zu früh — und traut dem Plan nach vier Wochen nicht mehr.
Monatswerte statt Wochenwerte. Die Löhne kommen am Monatsende, die Umsatzsteuer am zehnten. Ein Monatsraster verbirgt genau die Engpässe, wegen derer man plant.
Brutto und netto mischen. Der Plan rechnet ausschließlich mit tatsächlichen Zahlungen, also brutto. Wer Nettobeträge aus der Erfolgsrechnung übernimmt, liegt um die Umsatzsteuer daneben.
Den Plan neu bauen statt fortschreiben. Wer monatlich bei null anfängt, hat monatlich denselben Aufwand — und hört nach dem dritten Mal auf.
Die Kreditlinie als Guthaben führen. Eine genutzte Linie ist eine Schuld mit Zinsen, kein Bestand. Sie gehört als Hinweis in den Plan, nicht in den Anfangsbestand.
Drei Zahlen beschreiben eine Vorlage, die das übersteht:
Wie man die Zahlen hineinbekommt
- Wiederkehrende Zahlungen aus dem Kontoauszug ziehen. Drei Monate rückwärts genügen, um alles zu finden, was regelmäßig abgeht — Miete, Leasing, Versicherungen, Software.
- Offene Posten mit Fälligkeit exportieren. Aus der Rechnungsstellung oder von der Kanzlei. Ohne Fälligkeit ist die Liste für die Planung wertlos.
- Zahlungsverhalten je Kunde schätzen. Der Durchschnitt der letzten zwölf Zahlungen sagt mehr als das vereinbarte Ziel.
- Bekannte Sonderposten eintragen. Steuervorauszahlungen, Urlaubsgeld, Jahresrechnungen, geplante Investitionen.
Schritt drei ist der, der den Unterschied macht — und der einzige, den keine Software zuverlässig automatisch erledigt, solange sie das Zahlungsverhalten nicht beobachtet hat.
Die Zeile, an der die meisten Pläne scheitern
Die Umsatzsteuer ist im Wochenraster der unangenehmste Posten, weil sie groß, terminfest und trotzdem schwankend ist. Sie gehört in eine eigene Zeile, nie in „Sonstiges“.
Wer eine Dauerfristverlängerung nach § 46 UStDV hat, zahlt die Voranmeldung einen Monat später. Der Plan muss das abbilden, sonst liegt der größte Abfluss des Monats in der falschen Woche.
Dazu kommt die Sondervorauszahlung: Nach § 47 UStDV beträgt sie ein Elftel der Vorauszahlungen des Vorjahres und wird im Januar fällig.
Sie wird später angerechnet, ist aber im Januar ein echter Abfluss. In vielen Plänen fehlt genau diese Zeile — und der Januar sieht dann besser aus, als er wird.
Zweiter Kandidat für dieselbe Falle: die Lohnsteuer. Sie folgt einem eigenen Anmeldungszeitraum, der nicht zwingend mit dem der Umsatzsteuer übereinstimmt.
Wo Excel an Grenzen kommt
Excel ist nicht zu schwach zum Rechnen. Es wird an drei Stellen unwirtschaftlich:
Bei der Datenbeschaffung. Wer wöchentlich vier Exporte zusammenführt, verbringt mehr Zeit mit dem Kopieren als mit dem Planen.
Bei mehreren Bearbeitern. Sobald zwei Personen denselben Plan pflegen, entstehen Versionen. Ab da diskutiert man über Dateien statt über Zahlen.
Bei der Rückschau. Ein Excel-Plan überschreibt sich selbst. Die Frage „wie gut lagen wir vor acht Wochen?“ lässt sich nur beantworten, wenn jemand jede Woche eine Kopie gespeichert hat — und das tut niemand.
Genau der dritte Punkt ist der wertvollste Teil der Planung: Erst die gemessene Abweichung zeigt, ob man systematisch zu optimistisch plant.
Was auch der beste Plan nicht kann
Ein Liquiditätsplan macht Engpässe früh sichtbar. Er beseitigt sie nicht.
Er beschafft kein Geld. Er verschafft Zeit — und Zeit ist bei einer Linienerhöhung oder einer Ratenvereinbarung das Entscheidende. Der Plan ist die Grundlage des Gesprächs, nicht sein Ergebnis.
Er ist nur so gut wie die Fälligkeiten. Wer offene Forderungen zum vereinbarten Termin einplant statt zum beobachteten, plant zu früh — unabhängig davon, wie sauber die Tabelle gebaut ist.
Er ersetzt die Erfolgsrechnung nicht. Ein Plan kann über Monate aufgehen, während der Betrieb Verluste macht. Beide Sichten gehören nebeneinander.
Excel scheitert nicht an der Formel, sondern an der Wiederholung. Ein Plan, der wöchentlich zwanzig Minuten kostet, überlebt; einer, der zwei Stunden kostet, nicht — unabhängig davon, wie gut er gebaut ist.
Unser erster Plan hatte vierzig Zeilen und wurde zweimal gepflegt. Der zweite hatte achtzehn und läuft bis heute. Die Kunst lag im Weglassen.Jens Hagel, Mitgründer der frag.hugo Informationssicherheit GmbH
Der pragmatische Mittelweg
Für die meisten Betriebe zwischen zehn und fünfzig Mitarbeitenden ist die sinnvollste Lösung nicht „Excel oder Software“, sondern beides in klarer Aufgabenteilung.
Die wiederkehrenden Zahlungen und die offenen Posten kommen automatisch aus den Kontobewegungen. Die Ereignisse — Einstellungen, Investitionen, Sonderzahlungen — trägt ein Mensch ein.
Nach diesem Muster arbeitet die Liquiditätsplanung in Yupana Controlling: Den Startplan legt Yupana aus Ihrer BWA-Historie an. Einstellungen, Investitionen und Darlehen tragen Sie als Ereignis ein — die Prognose rechnet sie bis zu zehn Jahre fort.
Wer erst einmal mit einer Tabelle anfangen will, findet die passende 13-Wochen-Vorlage und den Cashflow-Rechner. Den methodischen Unterbau erklärt die Anleitung in fünf Schritten; wie Ergebnis und Zahlung zusammenhängen, steht unter BWA lesen und verstehen.
Was eine gute Vorlage von einer schlechten unterscheidet
Im Netz kursieren dutzende Excel-Vorlagen für die Liquiditätsplanung, und die meisten haben dasselbe Problem: Sie sind für den Ersteller gebaut, nicht für den Nutzer. Vier Merkmale trennen die brauchbaren von den anderen.
Sichtbare Eingabefelder. Wer nicht auf einen Blick sieht, wo er etwas eintragen darf, überschreibt früher oder später eine Formel. Eine farbliche Hinterlegung der Eingabezellen kostet nichts und verhindert genau das.
Eine Prüfsumme. Irgendwo im Blatt sollte eine Zelle stehen, die rechnet, ob die Blöcke zum Endbestand passen. Weicht sie ab, fehlt eine Zeile oder eine Formel wurde überschrieben — beides passiert häufiger, als man denkt.
Keine verbundenen Zellen. Sie sehen ordentlich aus und machen jedes Sortieren, Filtern und Kopieren unmöglich. In einer Vorlage, die wöchentlich fortgeschrieben wird, sind sie ein echtes Ärgernis.
Eine Anleitung im selben Dokument. Nicht als separate PDF, sondern als eigenes Tabellenblatt. Wer den Plan nach sechs Wochen Urlaub wieder aufnimmt, findet die Anleitung sonst nicht mehr.
Der Übergang von Excel zu einem Werkzeug
Der Wechsel lohnt nicht wegen der Rechenleistung, sondern wegen drei Dingen, die Excel strukturell nicht kann.
Historie. Ein Werkzeug speichert jede Planversion und kann deshalb sagen, wie gut man vor acht Wochen lag. Aus dieser Messung entsteht die eigentliche Verbesserung der Planungsgüte — sie ist wichtiger als jedes Prognosemodell.
Automatische Fortschreibung. Wiederkehrende Zahlungen, erkannte Rhythmen, offene Posten mit Fälligkeit: All das lässt sich aus den Kontobewegungen ableiten, statt es abzutippen. Der verbleibende Aufwand beschränkt sich auf die Ereignisse, die nur der Betrieb kennt.
Konfidenz. Eine Excel-Zelle enthält eine Zahl. Eine geplante Einzahlung ist aber selten eine Zahl, sondern eine Wahrscheinlichkeitsverteilung — sicher am Montag, wahrscheinlich in der Woche, möglich im Monat. Wer das abbilden will, braucht mehr als eine Zelle.
Anschluss an die Rückschau. Ein Plan ohne Vergangenheit plant im Leeren. Wie viel Geld das Geschäft typischerweise erzeugt, sagt der operative Cashflow der letzten zwölf Monate; wie belastbar der Puffer am Stichtag ist, sagen die Liquiditätsgrade.
Bis dahin gilt allerdings: Ein gepflegter Excel-Plan ist jeder ungenutzten Software überlegen. Der häufigste Fehler beim Werkzeugwechsel ist, ihn zu früh zu machen — bevor überhaupt klar ist, welche Zeilen man wirklich braucht.
Ein brauchbarer Prüfpunkt für den Wechsel ist nicht die Größe des Betriebs, sondern die Frage, wie oft der Plan in den letzten acht Wochen tatsächlich aktualisiert wurde. Weniger als sechsmal heißt: Der Aufwand ist zu hoch, egal woran es liegt.
Wie eine fortgeschriebene Prognose in der Anwendung aussieht, zeigt die Liquiditätsprognose in Yupana Controlling. Wer erst einmal nur die eigenen Zahlen sehen will, lädt eine BWA in die Sofort-Analyse — die Datei bleibt dabei im Browser.
Ein Wort zur Genauigkeit
Ein Liquiditätsplan ist keine Prognose im mathematischen Sinn, sondern eine strukturierte Erwartung. Wer Nachkommastellen pflegt, verwechselt Aufwand mit Genauigkeit: Die Unsicherheit steckt nicht in der Rundung, sondern in der Frage, ob ein Kunde am Dienstag oder am Freitag zahlt.
Deshalb ist es sinnvoll, in vollen hundert Euro zu planen und die gewonnene Zeit in die Frage zu stecken, welche Positionen tatsächlich unsicher sind.
Ein Plan, der auf hundert Euro genau ist und die richtigen Wochen trifft, ist unendlich viel wertvoller als einer, der auf den Cent stimmt und eine Woche danebenliegt.
Die Vorlage hat achtzehn Zeilen, drei getrennte Einzahlungszeilen und eine Anleitung.
Vorlage herunterladenBeispielfirma ansehenEigene BWA jetzt prüfen — ohne Anmeldung
Häufige Fragen
- Reicht Excel für einen Liquiditätsplan?
- Für die Rechnung ja. Excel scheitert nicht an der Formel, sondern an der Pflege: Jemand muss den Plan wöchentlich aus mehreren Quellen füllen — Kontoauszug, offene Posten auf beiden Seiten, Lohnlauf, Steuertermine. Ab etwa zweihundert Buchungen im Monat wird das zur eigenen Aufgabe. Der Plan stirbt dann nicht an einem Fehler, sondern daran, dass ihn niemand mehr öffnet.
- Wie sieht ein Liquiditätsplan aus?
- Als Tabelle mit Wochen in den Spalten und Zahlungsarten in den Zeilen. Oben der Anfangsbestand, darunter die Einzahlungen nach Herkunft, dann die Auszahlungen nach Art, unten der Endbestand — der zugleich der Anfangsbestand der Folgewoche ist. Dreizehn Spalten für ein Quartal reichen. Alles Weitere ist Detailtiefe, die die Pflege erschwert, ohne die Aussage zu verbessern.
- Wie viele Zeilen sollte die Vorlage haben?
- Unter zwanzig. Jede zusätzliche Zeile senkt die Wahrscheinlichkeit, dass der Plan nach vier Wochen noch gepflegt wird. Detailtiefe ist der häufigste Grund, warum Liquiditätspläne sterben — nicht fehlende Genauigkeit. Ein Plan mit achtzehn Zeilen, der wöchentlich aktualisiert wird, schlägt jeden mit vierzig Zeilen, der zweimal gepflegt und dann vergessen wurde.
- Welche Formeln braucht man?
- Vier reichen: die Summe je Block für Einzahlungen und Auszahlungen, der Endbestand als Anfangsbestand plus Einzahlungen minus Auszahlungen, der Übertrag des Endbestands in die Folgewoche und eine bedingte Formatierung, die negative Endbestände farbig markiert. Die letzte ist die wichtigste — sie macht aus einer Tabelle ein Frühwarnsystem, das man auch im Vorbeigehen liest.
- Kann man den Plan aus der Buchhaltung füllen?
- Teilweise. Wiederkehrende Zahlungen und offene Posten lassen sich exportieren, oft auch die Steuertermine. Die Zuordnung zu Wochen und die Einschätzung des tatsächlichen Zahlungsverhaltens bleiben Handarbeit — und genau dort steckt der Aufwand. Eine offene Forderung ist ein Bestand, kein Termin: Erst mit Fälligkeit und beobachtetem Zahlungsverhalten wird daraus eine planbare Einzahlung.
- Ab wann lohnt sich eine Software statt Excel?
- Wenn die wöchentliche Pflege regelmäßig ausfällt. Das ist der ehrlichste Indikator, und er kommt früher als die Zahl der Buchungen vermuten lässt. Für die meisten Betriebe zwischen zehn und fünfzig Mitarbeitenden ist die sinnvollste Antwort ohnehin nicht „Excel oder Software“, sondern eine Aufgabenteilung: Wiederkehrendes und offene Posten kommen automatisch, Ereignisse trägt ein Mensch ein.