BWA-Vorlage und Muster: was eine gute Auswertung enthält
Die BWA-Vorlage kostenlos als Excel und PDF: ein erklärtes Muster, Zwischensummen und Quoten, die selbst rechnen, und die vier Auswertungsformen der Kanzlei.
 Jens Hagel
aktualisiert am 11 Min. Lesezeit
Inhalt in Kürze
- Die BWA-Vorlage gibt es direkt hier kostenlos: Excel mit vier Blättern und ein Begleitheft als PDF mit dem erklärten Muster.
- Es gibt keine gesetzlich vorgeschriebene BWA-Form — verbreitet, aber nicht verbindlich ist das DATEV-Schema.
- Vier Auswertungsformen sind gebräuchlich; drei davon fordert kaum jemand an, obwohl sie meist kostenlos sind.
- Die Reihenfolge der Zeilen ist branchenübergreifend gleich, die Bezeichnungen nicht.
- Eine Vorlage hilft beim Verstehen, ersetzt aber keine Buchführung.
Kostenlos herunterladen · PDF (12 Seiten) + Excel-Vorlage (4 Blätter)
BWA-Vorlage und Muster
Wie eine gute BWA aussieht — mit Beispiel zum Nachrechnen
Was in der Vorlage steckt
Die Excel-Datei hat vier Blätter: eine Anleitung, die BWA mit zwölf Monatsspalten und einer Jahresspalte, die Kennzahlen je Monat und eine Kontenzuordnung, die sagt, welche Buchung üblicherweise in welche Zeile läuft.
Zeilennummern und Reihenfolge folgen dem DATEV-BWA-Schema — die Zeilen finden Sie also in der Auswertung Ihrer Kanzlei wieder.
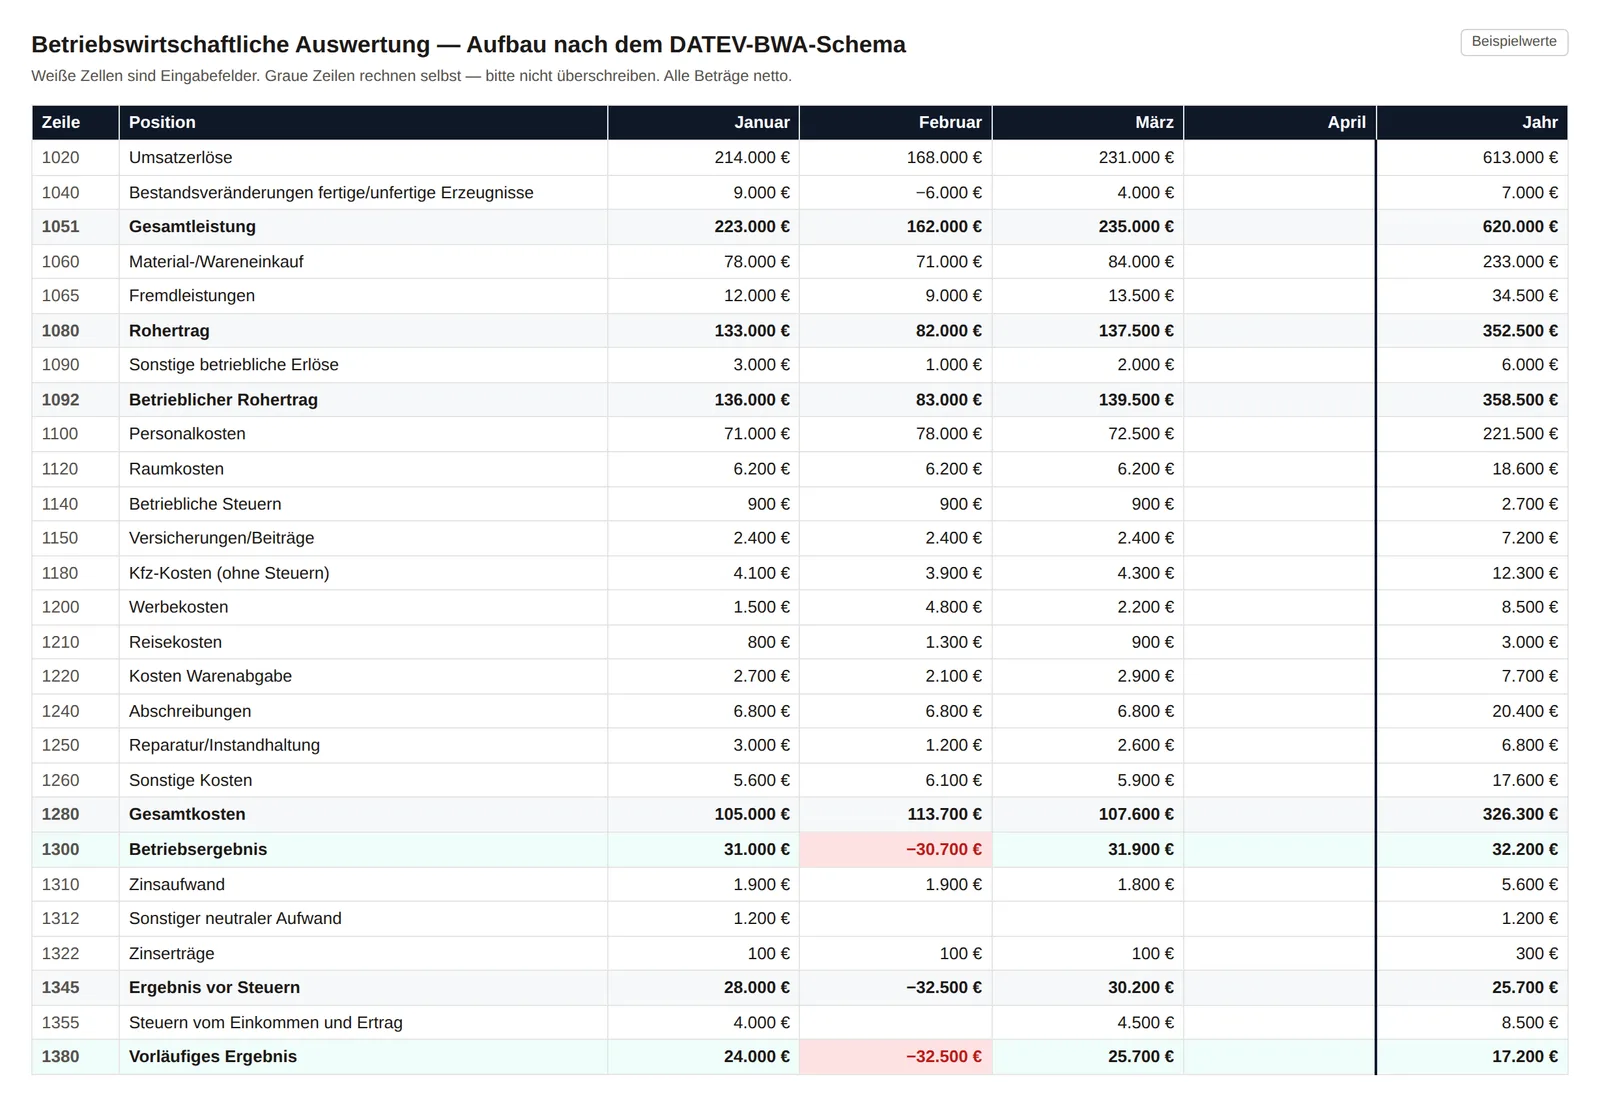
- Weiße Zellen sind Eingaben. Die Beträge stehen in der Auswertung Ihrer Kanzlei oder in der Summen- und Saldenliste, alles netto
- Sieben Zeilen rechnen selbst: Gesamtleistung, Rohertrag, betrieblicher Rohertrag, Gesamtkosten, Betriebsergebnis, Ergebnis vor Steuern und vorläufiges Ergebnis — dazu die Jahresspalte
- Das Blatt „Kennzahlen“ zeigt je Monat Rohertrags-, Material-, Personal- und Gesamtkostenquote sowie die Umsatzrendite, alle bezogen auf die Gesamtleistung
- Eine Probe zum Prüfen: Die Anleitung nennt Beispielzahlen und das richtige Ergebnis — wer sie einträgt, sieht in einer Minute, ob die Formeln rechnen
Das Begleitheft (PDF, zwölf Seiten) erklärt dasselbe Muster Zeile für Zeile, dazu die Unterschiede zwischen SKR 03 und SKR 04 und die Grenze, die die GoBD für Excel ziehen.
Die vier verbreiteten Formen
| Form | Was sie zeigt | Wann sie hilft |
|---|---|---|
| Kurzfristige Erfolgsrechnung | Erträge und Aufwände des Monats plus Jahresauflauf | der Standard für den Monatsblick |
| Jahresübersicht | alle Monate nebeneinander | Saison und Ausreißer erkennen |
| Vorjahresvergleich | Monat und Auflauf gegen das Vorjahr | die einzige faire Vergleichsbasis |
| Summen- und Saldenliste | alle Konten mit Salden | wenn eine Zahl nicht erklärbar ist |
Die meisten Betriebe bekommen nur die erste — und fragen die anderen nie an, obwohl sie in aller Regel ohne Aufpreis zu haben sind.
Streng genommen ist die vierte keine BWA, sondern die Datenbasis dahinter. Sie steht trotzdem in dieser Liste, weil sie jede Rückfrage beantwortet, die die anderen drei offenlassen.
Das Muster, Zeile für Zeile
Ein Beispiel mit runden Zahlen, das jede Position einmal zeigt. Die Beträge sind gesetzt, die Quoten daraus gerechnet:
| Position | Monat | % GL | Was dahintersteckt |
|---|---|---|---|
| Umsatzerlöse | 298.400 € | 99,5 | Fakturierte Leistungen |
| Bestandsveränderung | 1.600 € | 0,5 | Angefangene Arbeiten |
| Gesamtleistung | 300.000 € | 100,0 | Bezugsgröße aller Quoten |
| Materialaufwand | 120.000 € | 40,0 | Wareneinsatz und Fremdleistung |
| Rohertrag | 180.000 € | 60,0 | Die Alltagszeile |
| Personalkosten | 105.000 € | 35,0 | Inklusive Sozialabgaben |
| Raumkosten | 12.000 € | 4,0 | Miete, Nebenkosten |
| Fahrzeugkosten | 9.000 € | 3,0 | Leasing, Kraftstoff, Wartung |
| Werbe-/Reisekosten | 6.000 € | 2,0 | |
| Sonstige Aufwendungen | 18.000 € | 6,0 | Software, Versicherungen, Beiträge |
| Abschreibungen | 9.000 € | 3,0 | Nicht zahlungswirksam |
| Vorläufiges Ergebnis | 21.000 € | 7,0 | Vor Abgrenzungen |
Was eine gute BWA zusätzlich enthält
- Eine Prozentspalte bezogen auf die Gesamtleistung
- Den Vorjahresvergleich in derselben Auswertung
- Eine Aufgliederung der sonstigen betrieblichen Aufwendungen — nach unserer Beobachtung lohnt sie, sobald der Posten etwa 8 % der Gesamtleistung erreicht
- Einen Hinweis, ob Abgrenzungen unterjährig gebucht werden
- Bei Bestandsgeschäft: die Bestandsveränderung als eigene Zeile, nicht im Umsatz versteckt
Wie man die Vorlage benutzt
- Eigene Zahlen eintragen. In der Excel-Vorlage sind die weißen Zellen Eingaben, alle Zwischensummen rechnen sich selbst.
- Quoten vergleichen. Nicht die Beträge, sondern die Prozentwerte gegen den Vorjahresmonat und gegen die Kennzahlen des eigenen Wirtschaftszweigs halten.
- Eine Abweichung auswählen. Die größte Veränderung in Prozentpunkten ist die Frage des Monats.
- Ursache suchen. Dafür die Summen- und Saldenliste anfordern — dort steht, welches Konto sich bewegt hat.
Was eine Vorlage nicht leisten kann
Eine Vorlage zeigt die Struktur. Drei Dinge liefert sie nicht mit, und alle drei entscheiden darüber, ob die eigene Auswertung am Ende stimmt.
Sie kennt Ihren Kontenrahmen nicht. Welche Buchung auf welcher Zeile landet, entscheidet die Kontierung — nicht das Formular. Eine Vorlage kann eine falsch zugeordnete Rechnung nicht sichtbar machen.
Sie ersetzt keine Buchführung. Für die steuerliche Gewinnermittlung braucht es eine ordnungsmäßige Buchhaltung; die Tabelle ist ein Lesewerkzeug.
Sie sagt nichts über die Belastbarkeit der Zahlen. Ob Abgrenzungen unterjährig gebucht werden, steht in keiner Vorlage — es steht nur in der Antwort der Kanzlei.
Eine BWA-Vorlage ersetzt keine Buchführung. Sie erklärt in zehn Minuten, was man sonst aus drei Telefonaten mit der Kanzlei zusammensucht — und macht die eigene Auswertung dadurch lesbar.
Als ich das erste Mal eine BWA neben ein erklärtes Muster gelegt habe, war die Erkenntnis nicht fachlich, sondern banal: Ich hatte drei Zeilen schlicht falsch verstanden, weil sie bei uns anders heißen.Jens Hagel, Mitgründer der frag.hugo Informationssicherheit GmbH
Wer die Zeilen im Einzelnen nachlesen will: Rohertrag, Gesamtleistung, vorläufiges Ergebnis. Der Gesamtzusammenhang steht unter BWA lesen und verstehen, die Preise auf der Preisseite.
Die Excel-Vorlage im Detail
Zwei Entscheidungen in der Datei sind wichtiger als jede Formel.
Die Bezugsgröße aller Quoten ist die Gesamtleistung, nicht der Umsatz. Das ist der häufigste Fehler in selbstgebauten Vorlagen: Wer auf den Umsatz bezieht, bekommt bei Bestandsveränderungen andere Zahlen als seine Kanzlei.
Die Probe in der Anleitung rechnet ein vollständiges Beispiel bis zum vorläufigen Ergebnis durch. Wer die Beispielzahlen einträgt und dasselbe Ergebnis bekommt, weiß: Alle Formeln sind intakt.
Genau diese Prüfung ist der Grund, warum eine Vorlage einer abgetippten Tabelle überlegen ist.
Wie Kanzleien ihre BWA gliedern
Es gibt kein vorgeschriebenes Schema, aber drei verbreitete Ansätze:
Nach Kostenarten — der Standard. Personal, Raum, Fahrzeuge, Werbung, Sonstiges. Einfach zu erstellen, für die Steuerung ausreichend.
Nach Kostenstellen — wenn Bereiche getrennt betrachtet werden sollen. Braucht eine saubere Zuordnung beim Buchen und ist deshalb aufwendiger, aber für Betriebe mit mehreren Standorten oder Geschäftszweigen sehr wertvoll.
Nach Deckungsbeiträgen — trennt variable von fixen Kosten. Die aussagekräftigste Form für Produktion und Handel, in der Praxis am seltensten anzutreffen. Was dahintersteckt, erklärt der Glossareintrag zum Deckungsbeitrag.
Was über der ersten Zeile steht
Der Kopf der Auswertung wird regelmäßig überblättert und beantwortet vier Fragen, die den ganzen Rest einordnen.
Der Zeitraum. Steht dort ein einzelner Monat oder ein kumulierter Zeitraum? Beides sieht in der Spalte gleich aus, bedeutet aber Verschiedenes.
Die Bezugsgröße der Prozentspalte. Gesamtleistung oder Umsatzerlöse — das entscheidet, ob zwei Monate überhaupt vergleichbar sind.
Der Auswertungsstand. Das Datum, zu dem gebucht war. Eine Auswertung mit Stand vom 3. des Folgemonats enthält weniger als eine mit Stand vom 20.
Die Auswertungsform. Kurzfristige Erfolgsrechnung, Vorjahresvergleich oder etwas anderes — der Name steht meist klein in der Kopfzeile.
Wer diese vier einmal prüft, spart sich später die Diskussion darüber, ob zwei Auswertungen dasselbe messen. Der häufigste Fund ist der dritte Punkt: zwei Monate mit unterschiedlichem Auswertungsstand nebeneinander, verglichen wie zwei gleiche Größen.
Was in einer schlechten BWA fehlt
An diesen fünf Punkten erkennt man eine Auswertung, die zwar formal richtig, aber praktisch wenig wert ist:
- Keine Prozentspalte — dann sind die Zahlen nicht vergleichbar
- Kein Vorjahresvergleich — dann fehlt der einzige faire Maßstab
- Ein Sammelposten „sonstige betriebliche Aufwendungen“, der nach unserer Beobachtung über 10 % liegt und trotzdem nicht aufgegliedert ist
- Keine Bestandsveränderung, obwohl der Betrieb angefangene Arbeiten hat
- Keine Angabe, ob Abgrenzungen unterjährig gebucht werden
Alle fünf lassen sich mit einer einzigen Mail an die Kanzlei beheben, und in aller Regel ohne Zusatzkosten. Was dabei zu formulieren ist, steht im Detail unter BWA vom Steuerberater.
Der fünfte Punkt ist der wichtigste und wird als einziger nicht mit einer Auswertung beantwortet, sondern mit einem Satz. Ohne ihn ist das vorläufige Ergebnis eine Richtung, keine Größe.
Ein Muster mit echten Zahlen über drei Monate — inklusive der Frage, die man daraus ableiten würde — steht im durchgerechneten BWA-Beispiel.
Von der Vorlage zur eigenen Auswertung
Eine Vorlage ist ein Lernwerkzeug, keine Buchhaltung. Der sinnvolle Weg führt in drei Schritten weiter:
- Nachvollziehen. Die eigene BWA einmal vollständig in die Vorlage übertragen. Dabei fällt auf, welche Zeilen man nicht versteht.
- Fragen sammeln. Genau diese Zeilen sind die Fragen an die Kanzlei — konkret und beantwortbar.
- Automatisieren. Sobald klar ist, welche Kennzahlen man monatlich braucht, lohnt sich ein Werkzeug, das sie direkt aus dem PDF liest.
Warum BWAs verschiedener Kanzleien unterschiedlich aussehen
Das Format ist nicht geregelt. Verbreitet, aber nicht verbindlich, ist das DATEV-Standardschema — und selbst darin kann jede Kanzlei die Gliederungstiefe wählen. Daraus folgen drei praktische Konsequenzen:
Bezeichnungen unterscheiden sich. „Rohertrag“, „Rohergebnis“ und „Bruttoergebnis“ meinen dasselbe. Wer eine Zeile nicht findet, sucht meistens unter einem anderen Namen.
Die Reihenfolge ist trotzdem gleich. Von der Gesamtleistung über den Rohertrag zu den Kostenblöcken und zum Ergebnis — diese Logik ist branchenübergreifend identisch, weil sie der wirtschaftlichen Verursachung folgt.
Ein Kanzleiwechsel bricht die Vergleichbarkeit. Wer wechselt, sollte für das Übergangsjahr beide Auswertungen aufbewahren. Sonst fehlt genau in dem Jahr, in dem man am genauesten hinschauen sollte, der Vorjahresvergleich.
Nicht nur die Bezeichnung führt in die Irre, auch der Inhalt einer Zeile. Welche Positionen dabei am häufigsten falsch gedeutet werden, steht in BWA-Zeilen und ihre Fehldeutungen.
Die Vorlage als Vorbereitung fürs Bankgespräch
Eine ausgefüllte Vorlage über zwölf Monate ist eine brauchbare Unterlage für ein Kreditgespräch — nicht als Ersatz für die Kanzleiauswertung, sondern als Erklärung dazu. Banken fragen fast immer nach denselben drei Dingen:
- Wie entwickelt sich der Rohertrag? Er zeigt, ob das Geschäftsmodell trägt.
- Wie stabil sind die Fixkosten? Sie zeigen, wie viel Umsatzrückgang der Betrieb aushält.
- Woher kam das Geld für Investitionen? Das zeigt die Bewegungsbilanz — die vierte Auswertungsform, die kaum jemand anfordert.
Wer diese drei Fragen mit eigenen Zahlen beantworten kann, führt ein anderes Gespräch als jemand, der die Auswertung nur weiterreicht. Mehr dazu unter BWA-Auswertung für Geschäftsführer und in der Liquiditätsplanung.
Yupana liest die BWA als PDF ein und rechnet die Quoten automatisch mit.
BWA analysierenHäufige Fragen
- Gibt es eine gesetzlich vorgeschriebene BWA-Vorlage?
- Nein. Das Format ist nicht gesetzlich geregelt — anders als der Jahresabschluss, dessen Gliederung § 275 HGB vorgibt. Verbreitet ist das DATEV-Standardschema, aber jede Kanzlei kann die Gliederung anpassen. Deshalb sehen BWAs verschiedener Kanzleien unterschiedlich aus, obwohl sie dieselben Daten zeigen. Die Reihenfolge Gesamtleistung, Rohertrag, Personalkosten, sonstige Kosten, Ergebnis ist aber praktisch überall gleich.
- Welche BWA-Form sollte ich anfordern?
- Für den Monatsblick die kurzfristige Erfolgsrechnung mit Vorjahresvergleich — das ist die einzige faire Vergleichsbasis, weil sie die Saison herausrechnet. Für Saisonfragen zusätzlich die Jahresübersicht, die alle Monate nebeneinanderstellt. Für ungeklärte Zahlen die Summen- und Saldenliste. Wer einmal alle Formen anfordert, weiß nach einem Monat, welche zwei er dauerhaft braucht.
- Wie baue ich eine BWA-Vorlage in Excel auf?
- Von oben nach unten in der Reihenfolge der Auswertung: Umsatzerlöse, Bestandsveränderung, Gesamtleistung, Material- und Wareneinsatz, Rohertrag, Personalkosten, Raumkosten, sonstige betriebliche Aufwendungen, Abschreibungen, vorläufiges Ergebnis. Daneben zwei Spalten: den Jahresauflauf und den Prozentwert bezogen auf die Gesamtleistung. Mehr braucht die Struktur nicht — der Wert liegt in der festen Reihenfolge, nicht in der Detailtiefe.
- Kann ich die Excel-Vorlage für meine echte Buchhaltung nutzen?
- Sie eignet sich zum Nachvollziehen, für Planrechnungen und für den Vergleich mehrerer Monate, ersetzt aber keine Buchführung. Für die steuerliche Gewinnermittlung braucht es eine ordnungsmäßige Buchhaltung nach § 238 HGB beziehungsweise § 141 AO, und die Aufzeichnungen müssen den Anforderungen des § 146 AO genügen. Die Vorlage ist ein Lesewerkzeug, kein Buchführungsersatz.
- Warum weicht meine BWA von der Vorlage ab?
- Weil Kanzleien unterschiedliche Gliederungen nutzen und Branchen unterschiedliche Kostenarten brauchen. Ein Handwerksbetrieb hat Positionen, die eine Agentur nie sieht, und umgekehrt. Auch die Bezeichnungen unterscheiden sich: Was in der einen Auswertung „Gesamtleistung“ heißt, steht in der anderen als „Betriebsleistung“. Die wirtschaftliche Logik dahinter ist dieselbe — beim ersten Lesen lohnt sich deshalb ein Abgleich der Begriffe.
- Wo finde ich ein realistisches BWA-Muster?
- Am aussagekräftigsten ist die eigene letzte Auswertung, neben ein erklärtes Muster gelegt. Allgemeine Muster zeigen die Struktur, aber nicht die Besonderheiten des eigenen Kontenrahmens — und genau dort entstehen die Missverständnisse. Wer beides nebeneinanderlegt, merkt meist innerhalb von zehn Minuten, dass er zwei oder drei Zeilen bisher anders verstanden hat, als sie gemeint sind.